まな先生解説
こころ質問
すい要点整理
注意
ポイント投資も投資です。値下がりすると、使ったポイントの価値を下回ることがあります。この記事は一般的な情報の整理であり、特定の商品をすすめるものではありません。
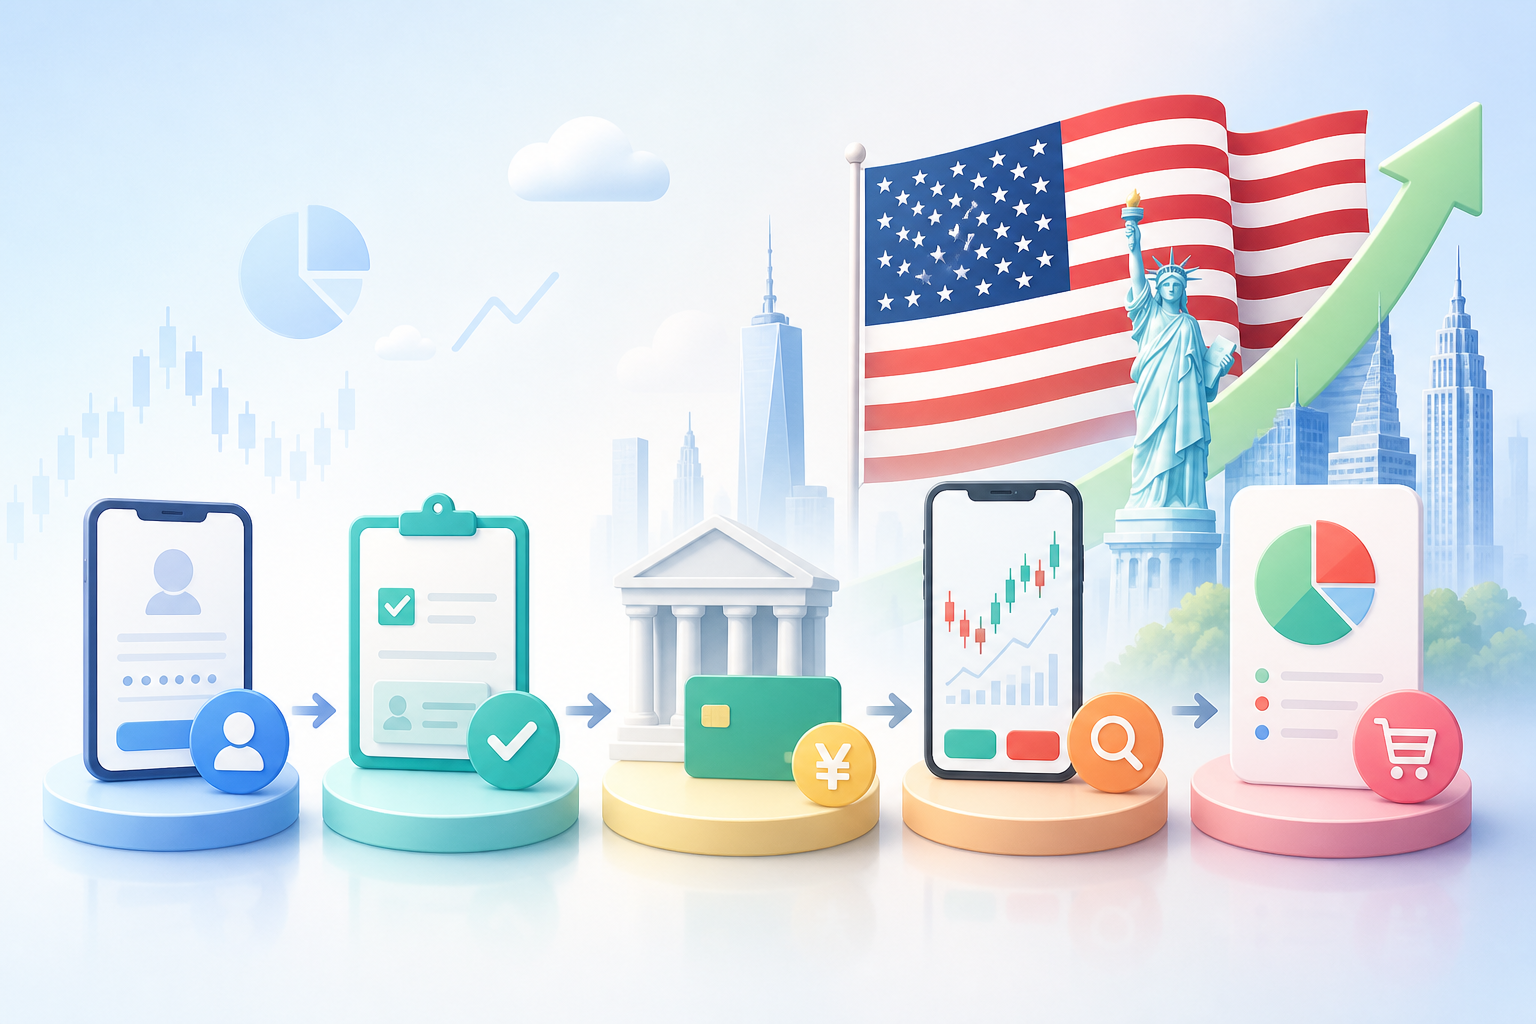
結論:ポイント投資の始め方は?全体の流れ
- いちばん貯まっているポイントが、通常ポイントか期間限定かを確かめる
- そのポイントが使える証券会社を選ぶ(口座を開きたくなければ、ポイント運用で体験する)
- 証券口座とNISA口座を開き、ポイントを連携する
- 投資信託などをポイントで買う
- 税金とサービス終了のリスクを確かめてから、NISAで現金の積立へ広げる
ポイント投資とは?ポイント運用との違い
| 項目 | ポイント投資 | ポイント運用 |
|---|---|---|
| 証券口座 | 必要 | 不要 |
| 買うもの | 実際の投資信託・株 | 投信や指数の値動きに連動する『コース』 |
| 増えた分 | 売ると現金になる | ポイントのまま増減する |
| NISA | 会社・商品によっては使える | 対象外(口座を使わないため) |
| 税金 | ポイント分は一時所得の収入に入る(後述) | 各サービスの案内と税務署で確認 |
始める前の準備・必要なもの
- マイナンバーカード(なければ通知カードと運転免許証など)
- 本人名義の銀行口座
- ポイントのアカウント(楽天会員ID、dアカウントなど)
- メールアドレスとスマートフォン
期間限定ポイントが使えるかを先に確かめる
SBI証券は『メインポイント』を1つ選ぶ
ポイント投資の始め方を5ステップで解説
ステップ1:ポイントからルートを決める
- 楽天ポイント(通常ポイント)→ ①楽天証券。期間限定ポイントは使えないので、買い物で消化する
- VポイントまたはPontaポイント → ②SBI証券(メインポイントを1つ選ぶ)
- dポイント(期間・用途限定を含む)→ ③マネックス証券で投資信託(月5万ptまで)
- PayPayポイントで口座を開かずに試したい → ④PayPayポイント運用
- 口座開設はまだ迷う → ⑤ポイント運用で値動きに慣れてから口座を開く
ステップ2:証券口座とNISA口座を開く
ステップ3:ポイントを連携する
- 証券会社のサイトにログインする
- ポイント設定の画面で、使うポイントを選ぶ
- ポイントのアカウントにログインして、連携を許可する
ステップ4・5:商品を選び、ポイントで買う
ポイント投資のおすすめは?サービス別比較表
| サービス | ポイント | 期間限定 | 単位・上限 | 対象 | NISA | 出典 |
|---|---|---|---|---|---|---|
| 楽天証券 | 楽天ポイント | 不可 | 1pt=1円から | 投信・国内株(現物)・米国株(円貨) | 国内株(現物)はNISAも対応と記載。投信は公式で確認 | 楽天証券 |
| SBI証券 | V・Ponta(メインポイント1つ) | 公式で確認 | 1pt=1円 | 投信・国内株 | 成長投資枠は投信の積立のみ。つみたて投資枠は不可 | SBI証券FAQ |
| マネックス証券 | dポイント | 可(期間・用途限定も) | 1ptから・月5万pt | 投資信託 | 公式で確認 | マネックス証券 |
| 日興フロッギー | dポイント | 可(期間・用途限定も) | 100pt単位・月5万pt | 国内株(キンカブ) | 公式で確認 | SMBC日興証券 |
| PayPayポイント運用 | PayPayポイント | アプリで確認 | アプリで確認 | 値動きに連動するコース | 対象外 | PayPayアプリ |
補足
日興フロッギーでのdポイント利用は、2027年3月31日に終了予定です(後述)。
つまずきやすいポイントと対処法
期間限定ポイントの扱い
- 楽天の期間限定ポイント:楽天証券では使えないため、買い物で消化する
- 期間・用途限定のdポイント:マネックス証券の投資信託なら使える(月5万ptまで)
- そのほか:各社の公式ページで最新の条件を確認する
SBI証券のNISAで使いたいとき
商品が選べないとき
注意
失効が近いからと、内容をよく知らない商品を急いで買うのは避けたいところです。ポイントの期限より、商品の中身を優先しましょう。
効率化・応用のコツ:ポイント投資からNISAへ
現金積立へ移るタイミング
- ポイント投資で、値下がりも経験した
- 生活防衛資金(数か月分の生活費)を別に確保できた
- 毎月、無理なく出せる金額がわかった
楽天SPUの条件
少額でも、商品と買う場所の基準はゆるめない
ポイント投資の税金はかかる?計算例で確認
計算例:3万ポイントで買い、3万6,000円で売った場合
- ①一時所得:3万円−0円−特別控除50万円=マイナス → 一時所得は0円
- ②譲渡益:3万6,000円−取得価額3万円=6,000円
| 口座 | 一時所得 | 譲渡益6,000円への税金 |
|---|---|---|
| 特定口座 | 0円 | 税率20.315%で約1,218円 |
| NISA口座 | 0円 | 0円(非課税) |
ほかの一時所得と合わせると50万円を超えることも
注意
ポイント運用で増えた分の扱いや申告の要否は、各サービスの案内と税務署・税理士に確認しましょう。
注意点・リスク
値下がりで元本割れする可能性
サービスの改定・終了リスク
- 終了予定のサービスに、ポイントを貯めこみすぎない
- 終了日より前に、ほかの使い道を決めておく
- 買った株の扱いなどは、公式のお知らせで確認する
具体例・ケーススタディ
ケース1:楽天ポイント中心(通常3,000pt・期間限定2,000pt)
- 楽天証券で通常の3,000ptを投信に使う
- 期間限定の2,000ptは買い物で消化する
- 次の一手:NISAで月数千円の現金積立を足す
ケース2:期間・用途限定のdポイントが多い
- マネックス証券の投資信託で使う(月5万ptまで)
- 日興フロッギーで使っている人は、2027年3月31日を見すえて移り先を決める
ケース3:PayPayポイント中心で、口座開設に迷う
- PayPayポイント運用で値動きに慣れる
- 慣れたらNISA口座を開き、現金の積立に移る
まとめ:ポイントから逆算して、NISAにつなげよう
よくある質問
Q1. ポイント運用とポイント投資の違いは?
Q2. ポイント投資に税金はかかる?
Q3. 期間限定ポイントは投資に使える?
Q4. ポイント投資はNISAでもできる?
補足
この記事の情報は2026年10月12日に確認しました。条件は変わることがあるので、最新の公式情報をご確認ください。