まな先生解説
こころ質問
すい要点整理
補足
2026年10月5日時点で確認できた金融庁の資料をもとにしています。計算は制度上の上限から求めた例で、特定の売買をすすめるものではありません。
非課税保有限度額の復活とは:一次資料で確認できる3つのルール
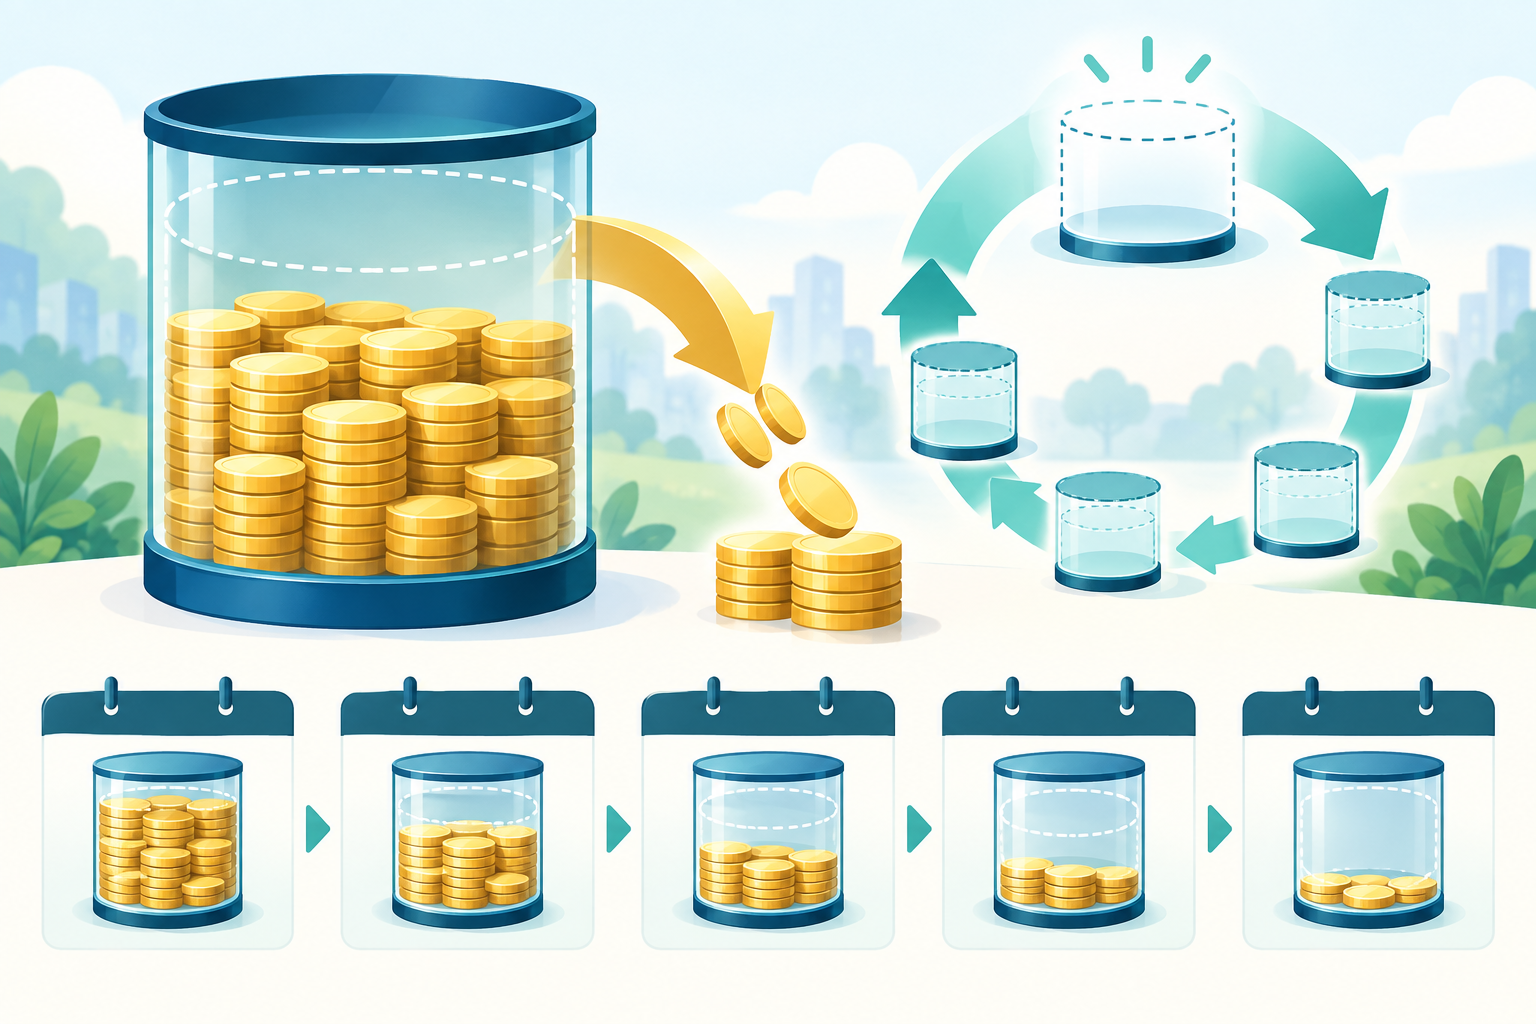
- 簿価で管理する:非課税保有限度額は買付け残高(簿価残高)で管理される(金融庁NISA特設サイト「よくある質問」)
- 戻るのは翌年以降:売却した商品の簿価(取得金額)の分だけ、翌年以降に枠が復活する(同「NISAを知る」)
- 年間投資枠は年初に決まる:年間投資枠はつみたて120万円+成長240万円=360万円。金融庁の令和9年度税制改正要望資料では、現状について「年間投資枠は年初に確定」「翌年に復活」と図示されている
成長投資枠が埋まっていると復活枠は年120万円しか使えない
計算の前提
- 売る前の保有:成長投資枠で買った分が簿価1,200万円、つみたて投資枠で買った分が簿価600万円(合計1,800万円)
- 売るのは2026年。翌年以降、使える年間枠は毎年すべて使う
- 成長投資枠の空きは「1,200万円 − 成長投資枠で買った商品の簿価残高」として計算
- 金額はすべて簿価
売る枠ごとの回復年数(現行ルール)
| ケース | 売る商品(簿価) | 翌年1月の空き(総枠/うち成長) | 2027年に買える額 | 2028年以降 | 使い切る年 |
|---|---|---|---|---|---|
| A | 成長投資枠の商品600万円 | 600万円/600万円 | 360万円(成長240+つみたて120) | 2028年240万円 | 2028年(2年) |
| B | つみたて投資枠の商品600万円 | 600万円/0円 | 120万円(つみたてのみ) | 毎年120万円 | 2031年(5年) |
| C | 成長300万円+つみたて300万円 | 600万円/300万円 | 360万円(成長240+つみたて120) | 2028年180万円(成長60+つみたて120)、2029年60万円 | 2029年(3年) |
注意
上の表は、金融庁が示す「簿価で管理」「成長投資枠は1,200万円まで」という2つのルールから出した計算です。成長投資枠の空きの表示方法は金融機関の画面で確かめてください。どの枠の商品を売るかを注文時に選べるかどうかも、金融機関ごとに確認が必要です。
一部だけ売ったときに戻る簿価の目安
計算例(数字は仮定)
| 買付 | 金額 | 口数 | 1口あたり |
|---|---|---|---|
| 1回目 | 40万円 | 40万口 | 1.00円 |
| 2回目 | 30万円 | 20万口 | 1.50円 |
| 3回目 | 20万円 | 10万口 | 2.00円 |
| 合計 | 90万円 | 70万口 | 平均 約1.29円 |
- 半分の35万口を売ると、簿価は 90万円 × 35/70 = 45万円。この45万円が翌年以降に戻る
- 売った時点の基準価額が2.20円なら、受け取る代金は77万円。差額の32万円はNISAに戻せない
当年中の復活が実現しても短くなるのは最大1年
要望の中身と現在の状況
- 金融庁「令和9(2027)年度 税制改正要望について」(2026年8月)は、「非課税保有限度額(1,800万円)の当年中の復活」を要望事項にしている。図では、現状を「翌年に復活」、検討案を「当年中に復活」とし、検討案でも使える額は「年間投資枠の範囲 最大360万円」とされている
- 前年の令和8年度改正では実現していない。金融庁がまとめた令和8年度税制改正大綱の主要項目(2025年12月)に、復活時期を変える項目はない
- 実現するかどうかは2026年12月の与党税制改正大綱で分かる見込み。始まる時期は未定
現行と要望案の比較(要望案は未確定)
| ケース | 現行:使い切るまで | 要望案:売った年に買える額 | 要望案:使い切るまで |
|---|---|---|---|
| A(成長600万円) | 2年 | 360万円 | 1年(翌年240万円) |
| B(つみたて600万円) | 5年 | 120万円 | 4年 |
| C(成長300+つみたて300) | 3年 | 360万円 | 2年 |
注意
当年中の復活は2026年10月時点で未確定です。実現を前提に売却を早めると、買い直しが1年遅れる可能性があります。
時価と簿価の差:売却代金のうちNISAに戻せない額
| 売る商品 | 売却代金(時価) | 戻る枠(簿価) | NISAに戻せない額 |
|---|---|---|---|
| 簿価600万円・時価900万円 | 900万円 | 600万円 | 300万円 |
| 簿価500万円・時価1,000万円 | 1,000万円 | 500万円 | 500万円 |
売る前に確認する5つの手順
- 3つの空きを確認する:生涯枠(1,800万円)、成長投資枠(1,200万円)、今年の年間枠(つみたて120万円・成長240万円)の残りを金融機関の画面で見る
- 売る商品の枠を確認する:成長投資枠で買ったものか、つみたて投資枠で買ったものかを確かめる。成長投資枠が埋まっている人がつみたて投資枠の商品を売ると、買い直しは年120万円ずつになる
- 戻る簿価を見積もる:一部だけ売るなら「取得金額×売る口数÷保有口数」で目安を出し、表示と照らし合わせる
- 回復年数を出す:戻る簿価を、翌年に使える年間枠(成長投資枠に空きがなければ120万円)で割る
- 年末の売却は受渡日を確認する:約定日と受渡日の年がまたがる場合、どちらの年の売却として扱われるかは、今回確認した金融庁資料には書かれていない。口座のある金融機関に問い合わせる
- 金融庁 NISA特設ウェブサイト「よくある質問」(2026年10月5日確認) https://www.fsa.go.jp/policy/nisa2/question/index.html
- 金融庁 NISA特設ウェブサイト「NISAを知る」(2026年10月5日確認) https://www.fsa.go.jp/policy/nisa2/know/index.html
- 金融庁「令和9(2027)年度 税制改正要望について」(2026年8月、2026年10月5日確認) https://www.fsa.go.jp/news/r8/sonota/fsa_trps_r9.pdf
- 金融庁「令和8(2026)年度税制改正について」(2025年12月) https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf