本記事は一般的な情報の整理であり、特定の商品の推奨や個別の投資助言ではありません。退職金の運用は金額が大きく、生活設計に直結します。最終的な判断の前に、金融機関やIFA(独立系ファイナンシャルアドバイザー)、ファイナンシャルプランナーなどの専門家へ相談することが望ましいとされています。
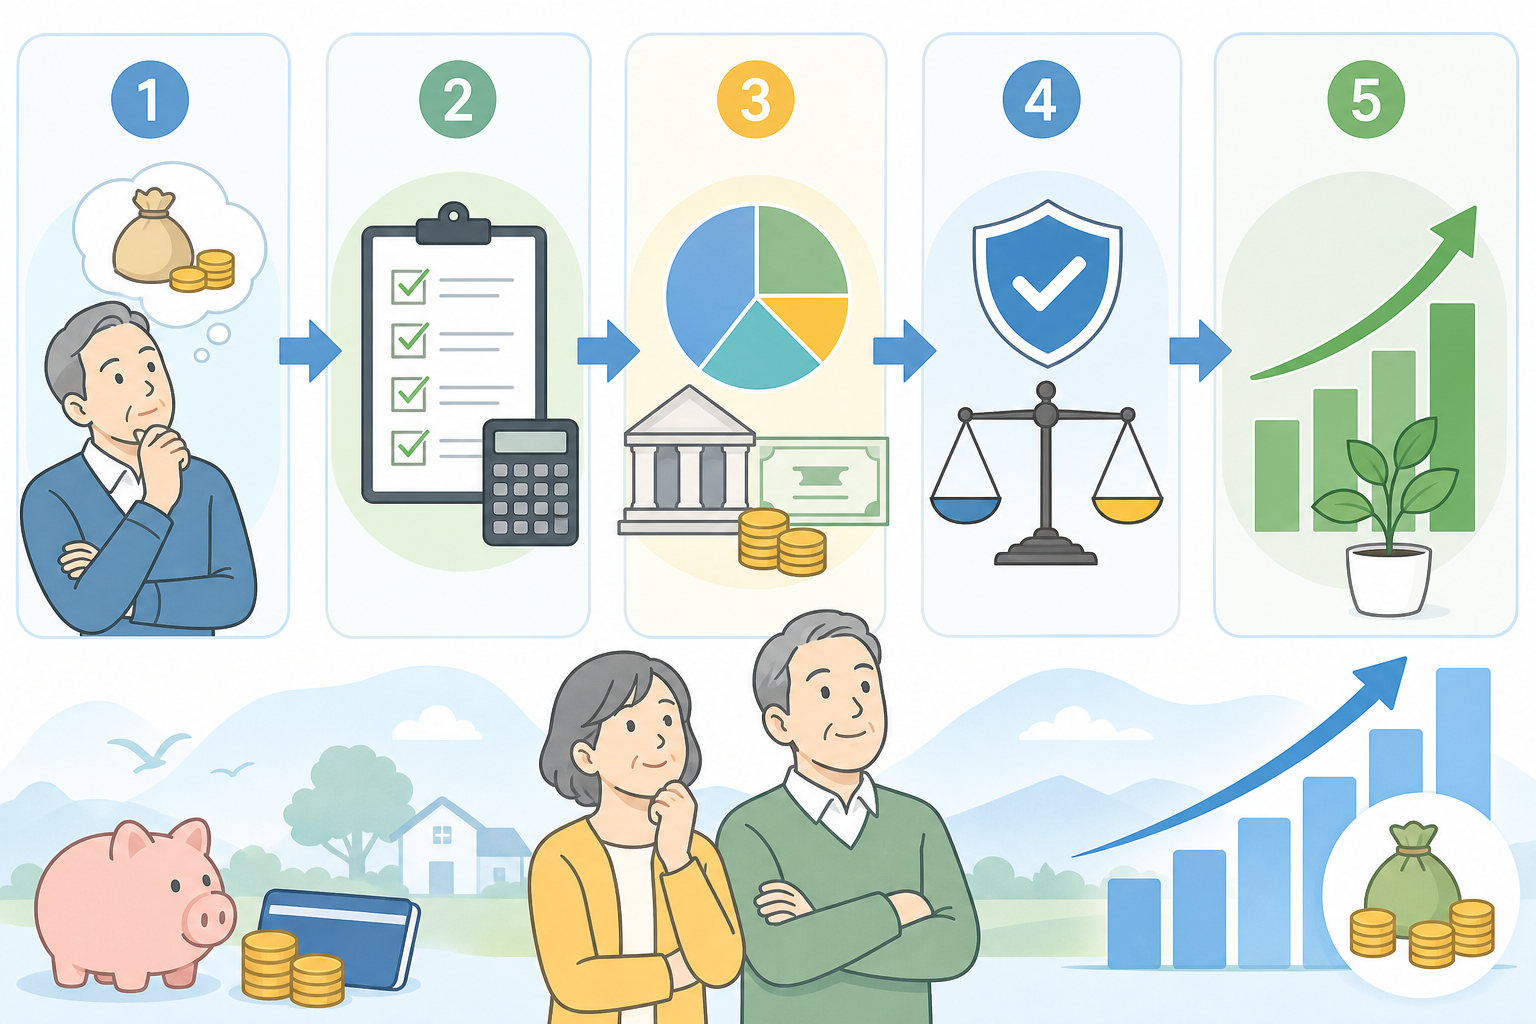
結論:退職金運用の全体の流れ
- 分ける:退職金を「当面使うお金」「数年以内に使う予定のお金」「当分使わないお金」の3つに仕分けする
- 守る:生活費の半年〜2年分を現金・預金で確保し、急な出費に備える
- 増やす:当分使わないお金を、分散の効いた低コスト商品で長期運用する
- 見直す:年に1回程度、配分の偏りや手数料を点検し、必要に応じて調整する
そもそも退職金運用とは
退職金の3つの受け取り方と税金
- 一時金で受け取る:勤続年数に応じた「退職所得控除」が使え、税負担が軽くなりやすいとされています
- 年金形式で受け取る:分割受取となり「公的年金等控除」の対象になりますが、受取期間中の運用は勤務先・金融機関側で行われる場合があります
- 併用する:一時金と年金を組み合わせる方法で、勤務先の制度により可否が異なります
退職所得控除は、勤続20年以下の部分が1年あたり40万円、20年を超える部分が1年あたり70万円で計算されるのが一般的とされています(国税庁の公表情報による)。受け取り方で手取りが変わるため、運用の前に制度を確認することが重要です。
「運用=投資」ではない
「運用しないと損」という言葉に焦る必要はありません。生活が成り立つだけの公的年金や貯蓄があるなら、無理に大きなリスクを取らない選択も合理的とされています。運用は目的を達成するための手段であって、目的そのものではありません。
始める前の準備・必要なもの
準備チェックリスト
- 家計の収支を1枚に書き出す:毎月の収入・支出、年間の特別支出(税金・保険・帰省など)を把握する
- 生活防衛資金を決める:生活費の半年〜2年分を目安に、現金・預金で確保する金額を決める
- 使う時期を3つに分類する:「1年以内」「2〜5年」「5年以上使わない」に退職金を仕分けする
- 公的年金の見込みを確認する:ねんきんネットや「ねんきん定期便」で将来の受給見込みを確認する
- リスク許容度を自己評価する:資産が一時的に2〜3割下がっても生活と精神が耐えられるかを考える
用意しておくと良いもの
| 必要なもの | 用途 | 補足 |
|---|---|---|
| 本人確認書類 | 口座開設 | マイナンバーカードや運転免許証など |
| マイナンバー | 口座開設・税務 | 投資口座の開設に必要 |
| 銀行口座 | 入出金 | 普段使いと分けると管理しやすい |
| 証券口座 | 投資信託・株式 | ネット証券は手数料が低い傾向 |
| 家計簿アプリ等 | 収支把握 | 手書きでも可 |
退職直後は気持ちが大きくなりやすく、金融機関からの勧誘も増えやすい時期とされています。準備が整う前に「おすすめ」と言われた商品へ即決しないことが、後悔を避けるうえで重要です。一度持ち帰り、内容を理解してから判断しましょう。
退職金運用の方法を5ステップで詳しく解説
ステップ1:退職金を3つの目的別に仕分けする
- 守るお金(1年以内に使う):生活費・税金・当面の予備費。普通預金や定期預金で確保
- 備えるお金(2〜5年):リフォーム・教育費・車など予定支出。個人向け国債や低リスク商品
- 育てるお金(5年以上使わない):老後の上乗せ資金。投資信託などで長期運用
ステップ2:NISA・iDeCoなど非課税制度を確認する
| 制度 | 非課税の対象 | 主な特徴 | 注意点 |
|---|---|---|---|
| NISA(つみたて投資枠・成長投資枠) | 運用益・配当 | 年間投資枠があり引き出し自由 | 損益通算・繰越控除はできない |
| iDeCo | 運用益+掛金が所得控除 | 節税効果が大きいとされる | 原則60歳まで引き出せない |
ステップ3:金融機関と口座を選んで開設する
ステップ4:少額・分散・低コストで運用を始める
- 全世界株式や全米株式などに広く分散したインデックス投資信託を候補にする
- 育てるお金の一部から、毎月一定額を自動積立に設定する
- 値動きが不安なら、株式と債券をバランスよく組み合わせたバランス型も検討する
ステップ5:自動化して長期で続け、年1回見直す
つまずきやすいポイントと対処法
つまずき1:まとまった額を一度に投資してしまう
つまずき2:手数料の見えにくい商品を選ぶ
| 比較項目 | 確認すべき点 | 対処法 |
|---|---|---|
| 購入時手数料 | ノーロード(無料)か | 無料の商品を優先 |
| 信託報酬 | 年率何%か | 低い商品を選ぶ |
| 解約時費用 | 信託財産留保額の有無 | 事前に目論見書で確認 |
| 為替手数料 | 外貨建ての場合 | 取引コストを比較 |
つまずき3:下落時に怖くなって売ってしまう
「元本割れが一切ない方法で大きく増やす」ことは、一般的に難しいとされています。高いリターンをうたう商品ほどリスクや見えないコストが潜んでいる可能性があるため、うまい話には特に慎重になってください。
つまずき4:金融機関の提案を鵜呑みにする
効率化・応用のコツ
コツ1:自動積立とリバランスをルール化する
コツ2:取り崩しのルールも先に決める
- 定率法:資産が減れば取り崩し額も減るため、枯渇しにくいが、毎年の受取額が変動する
- 定額法:受取額が一定で計画を立てやすいが、相場下落時は資産の減りが早まりやすい
コツ3:非課税枠を無駄なく使う
夫婦であれば、それぞれのNISA口座を活用することで非課税で運用できる金額を増やせます。世帯単位で枠を考えると、効率を高めやすいとされています。
注意点・リスク
価格変動リスク
インフレリスク
コスト(手数料・税金)
詐欺・不適切な勧誘
金融庁は、未公開株やファンドへの投資を勧める詐欺的な勧誘、SNSや著名人をかたる投資詐欺への注意喚起を行っています。少しでも不安を感じたら、契約前に金融庁の「登録業者」かどうかを確認し、消費生活センター等へ相談することが推奨されています。
退職金は人生で取り返しのつきにくいお金です。一度大きく失うと、収入が限られる中での回復は容易ではありません。理解できない商品には手を出さない、生活費を投資に回さない、という2点を徹底してください。
具体例・ケーススタディ
ケース1:安定重視のAさん(リスクを取りたくない)
| 区分 | 金額の目安 | 運用先の例 |
|---|---|---|
| 守るお金 | 500万円 | 普通・定期預金 |
| 備えるお金 | 700万円 | 個人向け国債・低リスク投信 |
| 育てるお金 | 300万円 | バランス型・全世界株インデックス |
ケース2:バランス型のBさん(増やしたいが不安もある)
- 守るお金として400万円を預金で確保
- 育てるお金1,000万円を、24カ月かけて毎月約42万円ずつインデックス投信へ時間分散
- 残り100万円を予備費として現金で保持
ケース3:取り崩し設計を重視するCさん(すでに退職)
- 生活防衛資金として2年分(約400万円)を預金で確保
- 残りをバランス型中心で運用し、毎年資産の4%程度を定率で取り崩す
- 相場下落の年は取り崩し額を抑え、預金から補う
3つのケースに共通するのは「生活防衛資金を先に確保」「投資は育てるお金から」「一括投資を避ける」という土台です。配分の数字は変わっても、土台の考え方は共通しています。