まな先生解説
こころ質問
すい要点整理
結論:株の損失繰越は「損失年の申告+毎年の申告」で3年間使える
| 損失が出た年 | 繰越控除を使える年 | 申告が必要な年分 |
|---|---|---|
| 2026年 | 2027〜2029年 | 2026・2027・2028・2029年分(使い切るまで) |
株の譲渡損失の繰越控除とは?損益通算との違い
損益通算と繰越控除はこう違う
| 項目 | 損益通算 | 繰越控除 |
|---|---|---|
| 相殺する時期 | 同じ年の中 | 翌年以後3年間 |
| 相殺できる相手 | 上場株式等の譲渡益・申告分離課税を選んだ配当等 | 同じ(将来の年の分) |
| 申告 | 口座をまたぐなら必要 | 損失年+その後の毎年に必要 |
対象になる損失・ならない損失
- NISA口座の中で出た損失は、損益通算も繰越控除もできない(No.1474)
- 繰り越した上場株式等の損失は、一般株式等(非上場株式など)の譲渡所得から差し引けない(No.1474)
- 源泉徴収ありの特定口座でも、ほかの口座と相殺したり、繰越控除を受けたりするには確定申告が必要(No.1476)
繰越控除を使う人は2年で約11万人減った
| 年分 | 繰り越した人 | 前年比 | 出典 |
|---|---|---|---|
| 令和5年分 | 47.9万人 | — | 令和6年分の確定申告状況(2025年5月) |
| 令和6年分 | 41.5万人 | ▲13.3% | 同上 |
| 令和7年分 | 36.7万人 | ▲11.5% | 令和7年分の確定申告状況(2026年5月) |
始める前の準備・必要なもの
必要な書類と入手先
| 書類 | 使う年 | 入手先 |
|---|---|---|
| 特定口座年間取引報告書 | 取引した年 | 証券会社(郵送・Web・マイナポータル連携) |
| 株式等に係る譲渡所得等の金額の計算明細書 | 売却した年 | 国税庁サイト・作成コーナー |
| 確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用) | 損失年と繰越中の毎年 | 国税庁「令和7年分確定申告の手引き」ほか |
| 前年の申告書の控え | 2年目以降 | 自分の保管分・e-Taxの送信履歴 |
申告前の影響チェックリスト(20〜40代向け)
- □ 自分や配偶者が、誰かの扶養に入っている
- はいの場合:扶養の判定に使う「合計所得金額」は、繰越控除を適用する前の金額です。申告した利益で、扶養から外れないか試算します。国税庁 専門用語集
- □ 国民健康保険の加入者・フリーランス
- はいの場合:申告すると国保税や扶養の判定などに影響する場合があります。お住まいの自治体の案内を確認します。東京都北区
- □ 源泉徴収ありの特定口座だけで利益が出た年に、繰越損失を使う
- はいの場合:戻ってくる税金と、保険料などが増える分を比べます。
- □ 損失がNISA口座の中で出た
- はいの場合:繰越控除の対象外です。国税庁No.1474
株の譲渡損失の繰越控除のやり方は?3年間の手順
ステップ1:損失が出た年に申告する
- 年間取引報告書で、その年の譲渡損益と配当を確認する
- 国税庁の確定申告書等作成コーナーで、株式等の譲渡所得を入力する
- 措法37条の12の2の特例(上場株式等の譲渡損失の繰越控除)の欄を入力する
- 申告書・計算明細書・付表を、期限までに提出する
繰越控除で取引なしの年も確定申告は必要?
譲渡損失の繰越控除の書き方(付表の考え方)
- 前年から繰り越した損失を、発生した年ごとに書く
- 本年分の控除額を書く
- 翌年に繰り越す損失を書く。3年を過ぎた分は含めない
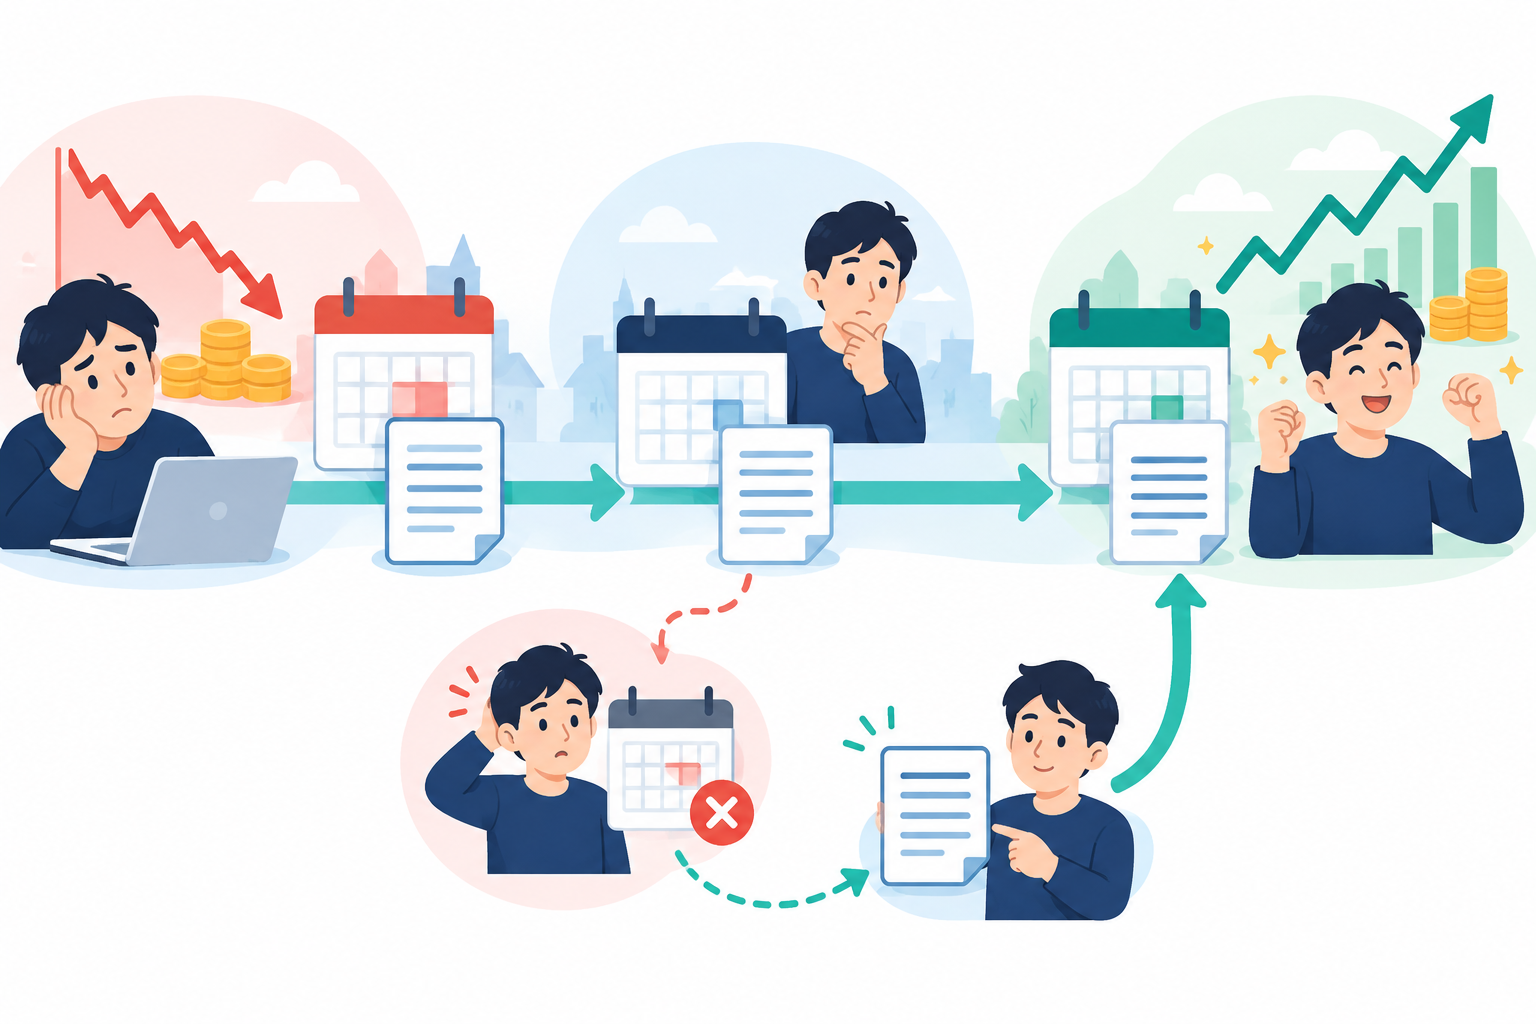
株の損失の確定申告を忘れたらどうする?救済チャート
根拠:期限後申告と「提出の順番」
- 所得税法2条1項37号では、「確定申告書」に期限後申告書も含むと定めています。措置法の繰越控除の要件も、この「確定申告書」を使っています
- 国税不服審判所の裁決(平成28年3月7日)では、「その後において連続して確定申告書を提出している場合」を、損失年分の申告書を出したあとに、その後の年分を順次連続して出している場合と判断しました。この事案では、損失年分の申告書を後の年分より遅く出したため、繰越控除は認められませんでした
申告を忘れた・途中でやめたときの救済チャート
- はい → Q2へ
- いいえ/控除を受ける年分をまだ出していない → 損失年から順に、付表をつけて期限後申告する → 繰越できる可能性があります
- いいえ/控除を受ける年分を先に出した → 上の裁決の考え方では、要件を満たさないと判断されるおそれがあります
- ない → そのまま繰越を続けられます
- ある → 早めに所轄の税務署へ相談します。個別の事情で扱いが変わるためです
効率化・応用のコツ
3年間の申告カレンダーを先に作る
| 時期 | やること(2026年に損失の例) |
|---|---|
| 2026年12月 | 損出しをするなら、28日(月)の約定までに売る |
| 2027年1〜2月 | 年間取引報告書を受け取る |
| 2027年3月15日まで | 2026年分を、付表と計算明細書をつけて申告 |
| 2028年3月まで | 2027年分を付表つきで申告(取引がなくても) |
| 2029年3月まで | 2028年分を申告して、利益があれば控除 |
| 2030年3月まで | 2029年分を申告。2026年の損失はここで期限切れ |
損出しは2026年12月28日約定まで
注意
損出しで確定できるのは、いまある含み損だけです。手数料や、買い直すまでの値動きで、結果的に損が増える場合もあります。
注意点・リスク:繰越控除で扶養・配偶者控除や住民税はどうなる?
繰越控除と扶養・配偶者控除の関係
住民税・国民健康保険への影響
具体例・ケーススタディ:50万円の損失を3年で使うと税額はいくら?
3年繰越シミュレーション表
| 年 | ①譲渡損益 | ②前年からの繰越損失 | ③控除額 | ④翌年への繰越 | ⑤軽減税額(③×20.315%) |
|---|---|---|---|---|---|
| 2026年 | −50万円 | 0円 | 0円 | 50万円 | 0円 |
| 2027年 | 取引なし(申告のみ) | 50万円 | 0円 | 50万円 | 0円 |
| 2028年 | +30万円 | 50万円 | 30万円 | 20万円 | 60,945円 |
| 2029年 | +30万円 | 20万円 | 20万円 | 0円 | 40,630円 |
補足
この試算は、すべて上場株式等の取引で、配当はなく、税率は20.315%だけと仮定した計算例です。実際には、配当の有無や、扶養・保険料への影響で結果が変わります。
ケース2:2027年分の申告を忘れた場合
まとめ:3年間の段取りを先に決めておこう
よくある質問
Q1. 繰越控除中に取引がない年も、確定申告は必要ですか?
Q2. 株の損失の確定申告を忘れたら、もう繰越できませんか?
注意
この記事は一般的な情報で、個別の税務判断ではありません。申告を忘れた年がある場合や、扶養・国保への影響が気になる場合は、所轄の税務署、税理士、お住まいの自治体の窓口に相談してください。
- 国税庁 タックスアンサーNo.1474
- 国税庁 タックスアンサーNo.1476(特定口座制度)
- 国税庁 タックスアンサーNo.1463
- 国税庁 令和7年分 株式等の譲渡所得等の申告のしかた(記載例)
- 国税庁 確定申告書等作成コーナー よくある質問(措法37条の12の2)
- 国税庁 令和7年分の確定申告状況等について
- 国税庁 令和6年分の確定申告状況等について
- 国税庁 専門用語集
- 国税不服審判所 平成28年3月7日裁決
- e-Gov法令検索 所得税法
- 東京都北区 上場株式等の配当所得等の課税方式
- JPX 営業時間・休業日一覧
最終確認日:2026年11月1日