- 口座の種類(NISAか、特定口座などの課税口座か)
- 商品の種類(米国個別株・米国ETFか、投資信託・国内上場ETFか)
- あなたの所得税額(控除限度額の大きさ)
補足本記事は、国税庁タックスアンサーNo.1240(令和8年4月1日現在法令等)などの公的情報をもとにした一般的な解説です。実際の税額は、ご自身の収入や控除の状況で変わります。
外国税額控除とは?二重課税を調整する制度です
対象は外国の税を払った「居住者」
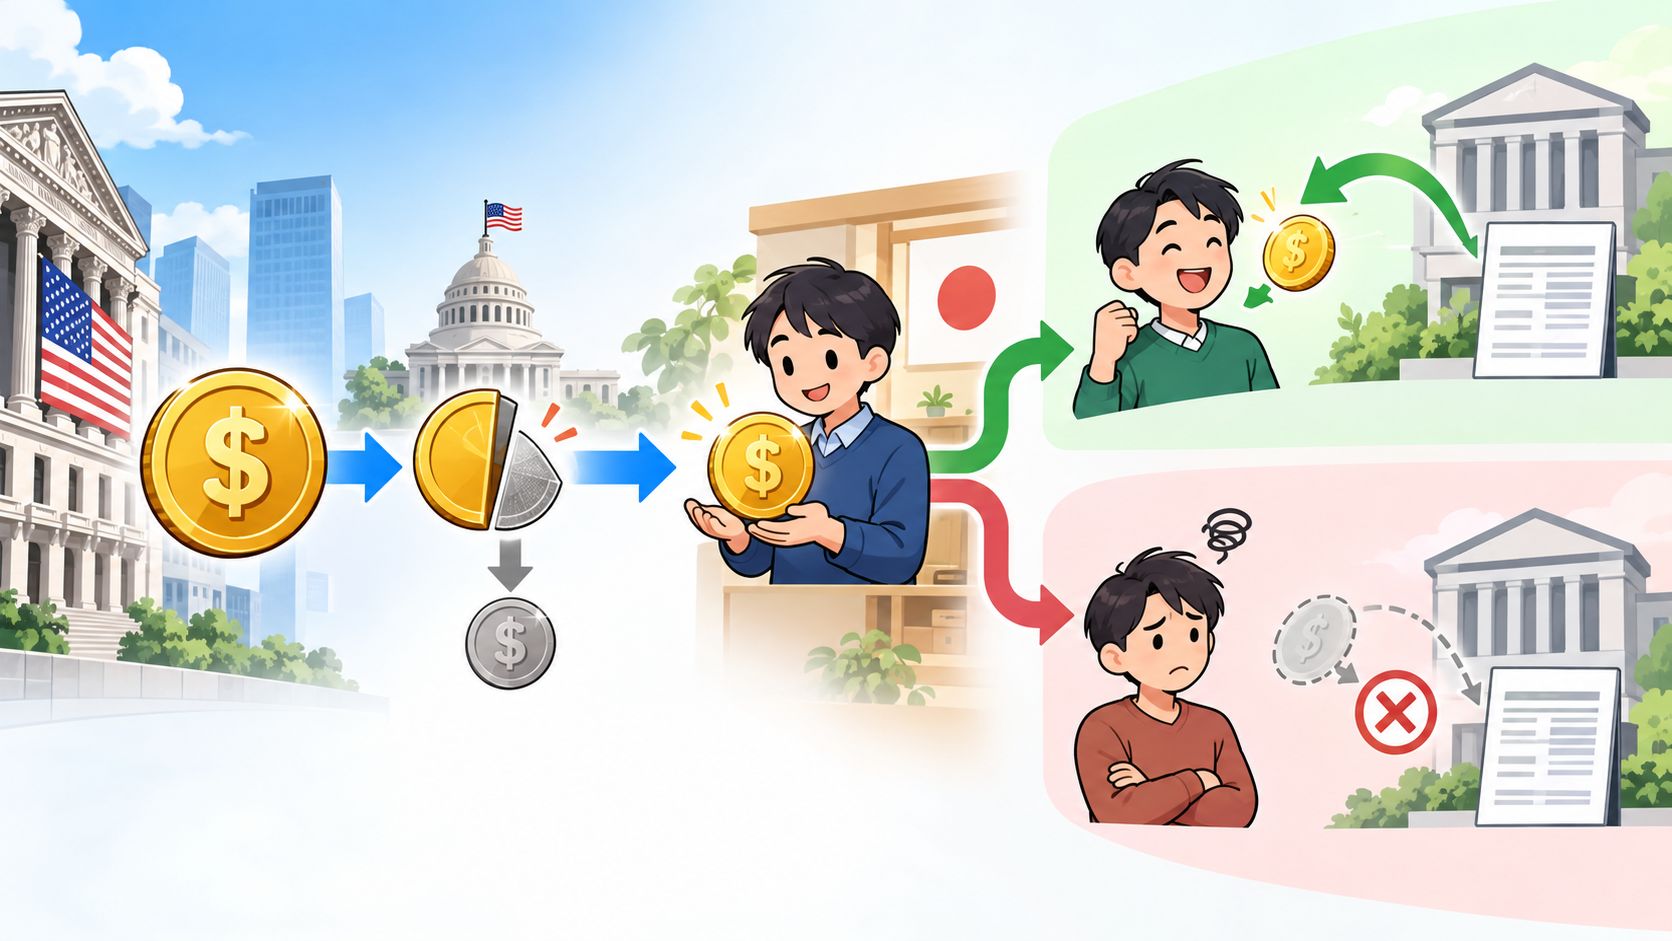
米国株の配当には2回税金がかかる
- 米国で10%が源泉徴収される。財務省「日米租税条約のポイント」によると、ポートフォリオ配当(一般的な投資家が受け取る配当)の源泉地国での税率は10%とされています。
- 残りの金額に、日本で20.315%がかかる。内訳は所得税15%、復興特別所得税0.315%、住民税5%です。
仕組みをもう少し詳しく:控除できる額には上限がある
所得税の控除限度額の計算式
控除限度額 = その年分の所得税額 × 調整国外所得金額 ÷ その年分の所得総額
住民税からも控除できる(所得税の限度額の30%)
引ききれない分は3年繰り越せる
補足所得税のあとに、復興特別所得税からも控除できる枠があります。本記事の試算では、わかりやすさのためにこの枠を省いています。
なぜ重要?米国株配当の税負担は約28.3%になる
配当10万円の内訳
| 項目 | 金額 |
|---|
| 配当(税引前) | 100,000円 |
| ①米国の源泉税(10%) | 10,000円 |
| ②日本の税(90,000円×20.315%) | 18,283円 |
| 手取り | 71,717円 |
| 税負担の合計 | 約28.3% |
※税率から算出した計算例です。為替や端数処理で実際の額は変わります。
再投資を続けるほど差が積み重なる
新NISAでは「戻らない」が前提
注意米国の10%は手数料ではなく税金です。ただ、NISAでは取り戻せないため、実質的には運用コストのように効いてきます。
種類・分類:口座と商品で「調整のしかた」は3通り
口座×商品のマトリクス
| 口座×商品 | 外国の源泉税 | 日本の課税 | 調整方法 | 確定申告 | 取り戻せる上限 | 注意点 |
|---|
| NISA×米国個別株 | あり(10%) | 非課税 | なし | 使えない | なし | 10%は戻らない |
| NISA×米国ETF | あり(10%) | 非課税 | なし | 使えない | なし | 10%は戻らない |
| NISA×オルカン/S&P500投信 | ファンド内で課税 | 非課税 | なし(二重課税調整の対象外) | 不要 | なし | 内部コストとして効く |
| 特定口座×米国個別株 | あり(10%) | 20.315% | 外国税額控除 | 必要 | 控除限度額+住民税分(繰越あり) | 扶養・国保・繰越の連続申告 |
| 特定口座×米国ETF | あり(10%) | 20.315% | 外国税額控除 | 必要 | 控除限度額+住民税分(繰越あり) | 扶養・国保・繰越の連続申告 |
| 特定口座×国内籍投信(分配あり) | ファンド内で課税 | 20.315% | 自動の二重課税調整 | 不要 | 分配金にかかる所得税の範囲内とされる | 分配金がないと調整されない |
| 特定口座×無分配型投信 | ファンド内で課税 | 売却時に20.315% | なし | 不要 | なし | 内部コストとして効く |
出典:国税庁 タックスアンサーNo.1240・No.5761(2026年)、日本証券業協会「投資信託等の二重課税調整制度開始のご案内」(2020年)をもとに作成
外国税額控除はNISAでは使えない
二重課税調整(投資信託)は分配金で自動適用
米国個別株・米国ETFは自分で確定申告
外国税額控除のメリットは?手取りが増え、二重課税が軽くなる
主なメリット
- 所得税額が十分ある人は、米国の10%に近い額を差し引ける可能性がある
- 所得税で引ききれない分を、住民税からも差し引ける(所得税の限度額の30%まで)
- 引ききれなかった分や余った枠を、3年繰り越せる
- 申告分離課税で申告すれば、上場株式等の売却損と配当を損益通算できる
配当の割合が大きいほど控除できる割合は上がりやすい
デメリット・注意点:申告すると逆に負担が増えることも?
合計所得が増えて扶養・国保に響く
- 配偶者や親の扶養に入っている人(パート・学生など)
- 国民健康保険に入っている人(自営業・フリーランス・退職後など)
- 所得で決まる負担がある人(保育料など。自治体によって異なる)
| 比べるもの | 中身 |
|---|
| 戻る額 | 控除できた外国税。試算では数千円にとどまることもある |
| 増えうる負担 | 扶養から外れた場合の税・社会保険料、国民健康保険料の増加など |
| 判断の目安 | 戻る額より増える負担が大きければ、申告しない選択も考えられる |
所得税がゼロに近い人は戻りにくい
外国税額控除の繰越は毎年の申告が前提
書類をそろえる手間がかかる
注意申告で戻る額が数千円でも、扶養や国民健康保険料の負担がそれを上回ることがあります。申告前に、ご自身の加入している保険や扶養の条件を確認してください。
米国株の配当で外国税額控除はいくら戻る?配当額別の試算
試算の前提
- 独身・扶養なし、社会保険料は年収の約15%と仮定
- 年収500万円:給与所得 約356万円、給与にかかる所得税 約11万円
- 年収300万円:給与所得 約202万円、給与にかかる所得税 約3.5万円
- 配当は申告分離課税(所得税15%)で申告し、外国税を引く前の金額を所得に入れる前提
- 控除限度額=所得税額×配当÷所得総額、住民税の限度額=その30%
- 復興特別所得税の枠、為替、端数処理、基礎控除の変動は考えない
控除なしの場合(年収にかかわらず共通)
| 年間の米国株配当 | ①米国源泉10% | ②日本の課税 | ③控除なしの手取り | 税負担 |
|---|
| 5万円 | 5,000円 | 9,141円 | 35,859円 | 約28.3% |
| 10万円 | 10,000円 | 18,283円 | 71,717円 | 約28.3% |
| 30万円 | 30,000円 | 54,850円 | 215,150円 | 約28.3% |
| 100万円 | 100,000円 | 182,835円 | 717,165円 | 約28.3% |
年収500万円の会社員の場合
| 年間の米国株配当 | ①米国源泉10% | ④控除可能額(所得税+住民税) | ⑤控除後の手取り | ⑥税負担 |
|---|
| 5万円 | 5,000円 | 約2,116円 | 約36,959円 | 約26.1% |
| 10万円 | 10,000円 | 約4,440円 | 約74,125円 | 約25.9% |
| 30万円 | 30,000円 | 約15,661円 | 約224,716円 | 約25.1% |
| 100万円 | 100,000円 | 約74,123円 | 約770,973円 | 約22.9% |
年収300万円の会社員の場合
| 年間の米国株配当 | ①米国源泉10% | ④控除可能額(所得税+住民税) | ⑤控除後の手取り | ⑥税負担 |
|---|
| 5万円 | 5,000円 | 約1,335円 | 約36,178円 | 約27.6% |
| 10万円 | 10,000円 | 約3,066円 | 約72,751円 | 約27.2% |
| 30万円 | 30,000円 | 約13,448円 | 約222,503円 | 約25.8% |
| 100万円 | 100,000円 | 約79,636円 | 約776,486円 | 約22.4% |
試算から分かること
- 平均の所得税率が低い会社員は、この前提では10%を満額取り戻せない
- 配当10万円のとき、手取りの増加は年収500万円で約2,400円、300万円で約1,000円
- 配当が大きくなるほど、控除できる割合は上がる
- 扶養や国民健康保険料に影響する人は、数百〜数千円の増加より負担増が大きくなることもある
注意この試算は、仮定を置いた簡略的な概算です。実際の控除額は、確定申告書と明細書で計算される額をもとに確認してください。
外国税額控除のやり方は?判定チャートとe-Taxの手順
判定チャート:申告したほうがいい?
- Q1 口座はNISA? はい → 控除は使えません。米国の10%は戻らず、投信は内部コストになります(ここで終了)。いいえ → Q2へ
- Q2 商品は投資信託・国内上場ETF? はい → 分配金があれば二重課税調整が自動で適用され、申告は不要です。無分配型は調整されません(ここで終了)。いいえ(米国株・米国ETF) → Q3へ
- Q3 年間の外国税額はいくら? 特定口座年間取引報告書の外国所得税の額を確認して、Q4へ
- Q4 所得税額は外国税額より十分大きい? 目安は、源泉徴収票の源泉徴収税額÷所得の合計が10%前後以上あるかです。いいえ → 限度額が足りません。住民税分と3年繰越を検討します(毎年の申告が前提)。はい → Q5へ
- Q5 申告で扶養を外れる、または国民健康保険料が上がる立場? はい → 試算表と前の章の比較表で、戻る額と増える負担を比べて判断します。いいえ → 確定申告での外国税額控除を検討する価値があります
e-Taxでの手順
- 書類をそろえる:源泉徴収票と、特定口座年間取引報告書(配当の額と外国所得税の額が載っています)
- 確定申告書等作成コーナーで、所得税の申告書を作り始める
- 配当所得を入力する。課税方式は申告分離課税か総合課税を選びます。外国株の配当は一般的に配当控除の対象外とされ、申告分離課税を選ぶ人が多いとされています
- 『控除の入力』画面の『外国税額控除等』を開き、年間取引報告書の数値を入力する
- 作られた明細書を確認し、外国所得税を払ったことを示す書類の提出方法を確かめて申告する
似た用語との違い:二重課税調整・配当控除とどう違う?
| 用語 | 何を調整する? | 主な対象 | 手続き | 根拠 |
|---|
| 外国税額控除 | 外国の所得税と日本の税の二重課税 | 米国個別株・米国ETFの配当など | 確定申告 | 国税庁No.1240 |
| 二重課税調整(分配時調整外国税相当額控除) | 投信の中で引かれた外国税と、分配時の日本の源泉徴収 | 国内籍投信、比例配分方式の上場ETF・J-REIT | 自動(申告不要) | 国税庁No.5761、日本証券業協会(2020年) |
| 配当控除 | 国内の法人税と所得税の二重課税 | 国内株の配当を総合課税で申告した場合 | 確定申告 | 外国株の配当は一般的に対象外 |
| 日米租税条約の軽減税率 | 米国での源泉税率を10%に抑える | 米国株の配当 | 口座開設時の手続きで適用されるのが一般的 | 財務省「日米租税条約のポイント」 |
補足日米租税条約は「米国で引かれる率を10%に下げる」ルールで、外国税額控除は「引かれた10%を日本の税から差し引く」ルールです。役割がちがう、と覚えておくと混乱しにくいです。
まとめ:まず「口座・商品・所得税額」を確認しよう
よくある質問
外国税額控除はNISAでも受けられますか?
オルカンやS&P500の投資信託でも確定申告は必要ですか?
外国税額控除の繰越はどうすれば使えますか?
米国株の配当を申告しないのは損ですか?
子ども名義のNISAでも米国の税は戻りませんか?
注意税制や税率は改正されることがあります。本記事は一般的な情報提供であり、個別の税務判断を行うものではありません。実際の申告は、国税庁の最新情報を確認し、必要に応じて税務署や税理士に相談してください。
最終確認日:2026年11月2日
関連記事