まな先生解説
こころ質問
すい要点整理
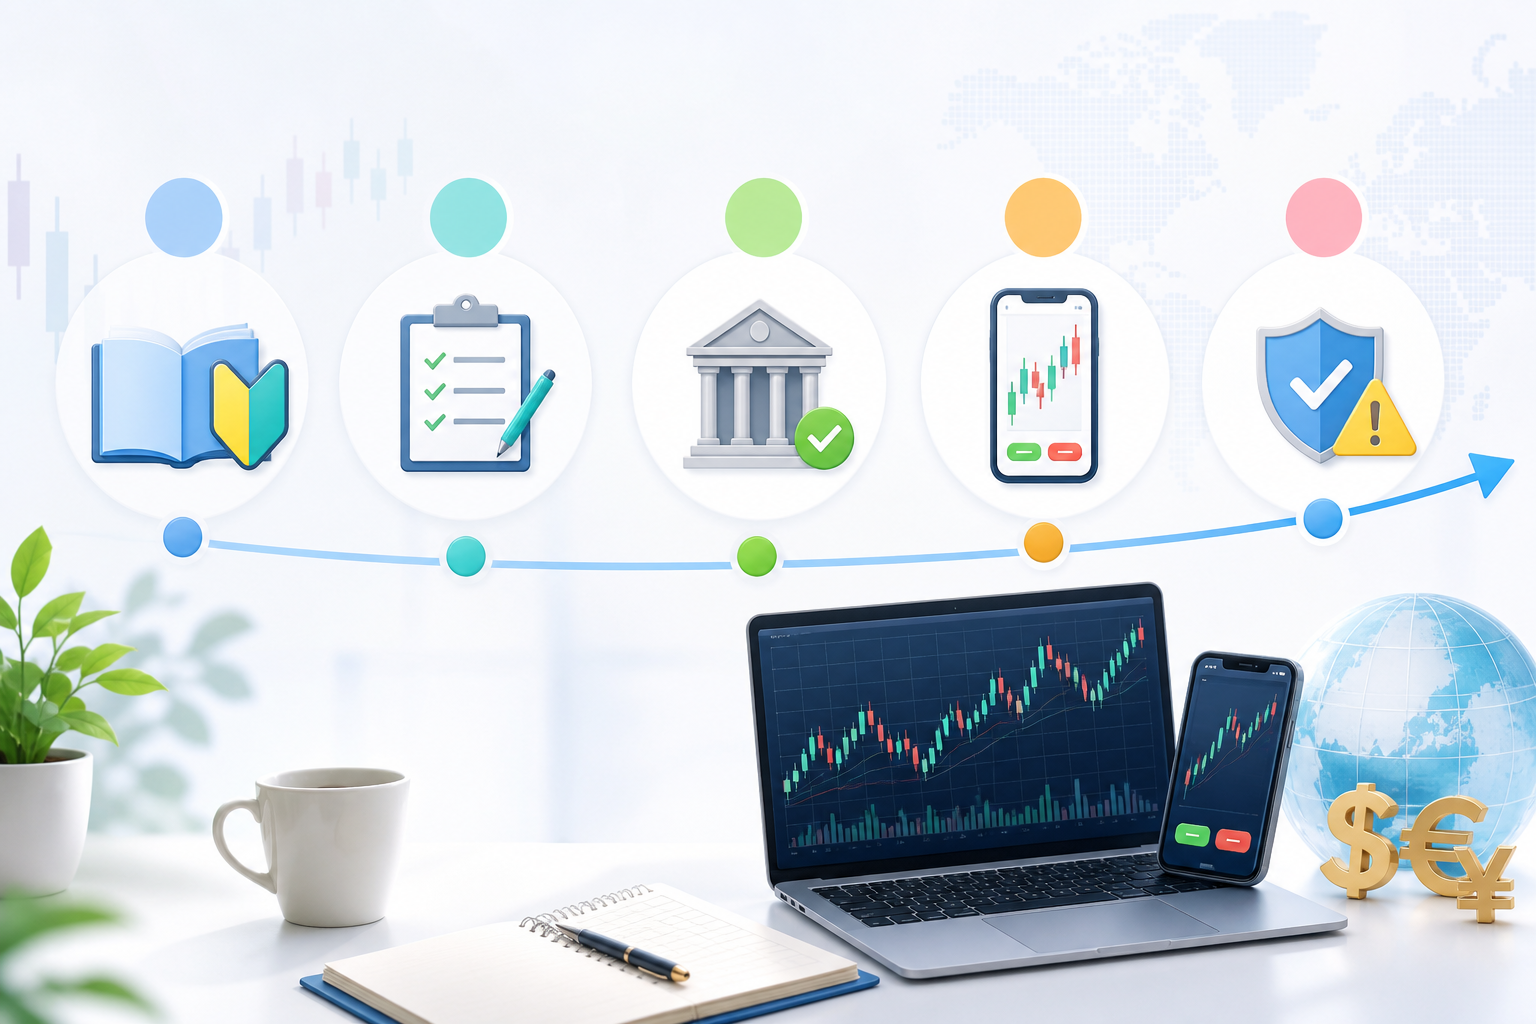
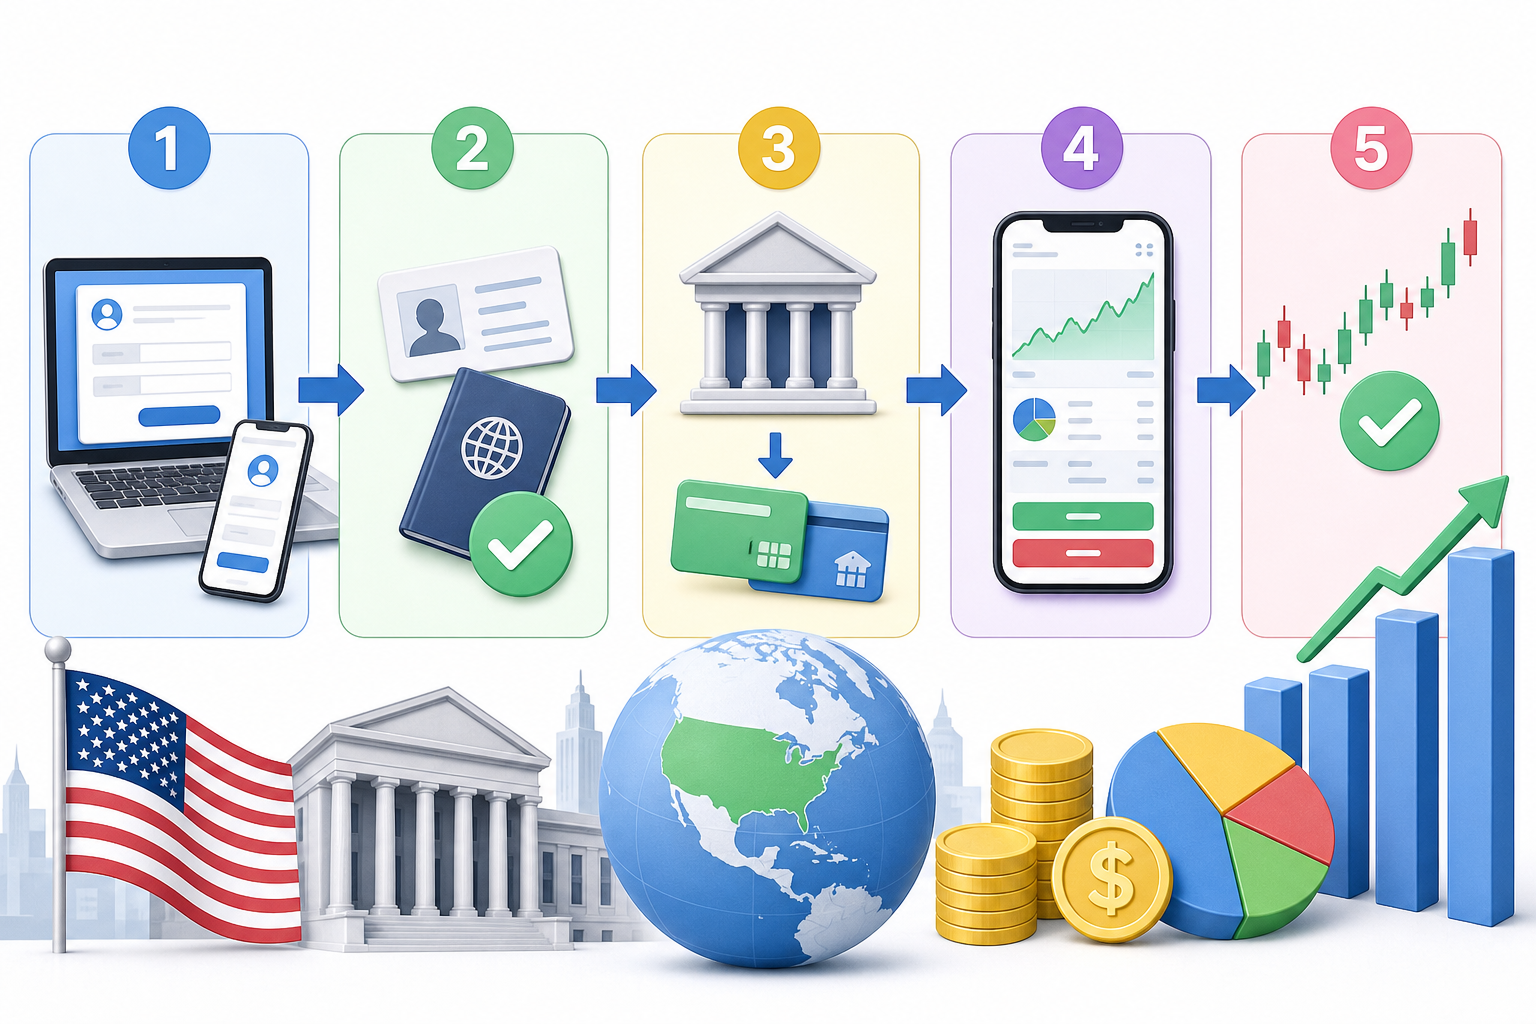
結論:米国株は5ステップで始められます
| ステップ | やること | 所要時間の目安 |
|---|---|---|
| ① 証券会社選び | 手数料・取扱銘柄・為替コストを比較 | 30分〜1時間 |
| ② 口座開設 | 本人確認書類・マイナンバーを提出 | 申込15分/開設1〜数日 |
| ③ 入金・外貨準備 | 円を入金し、必要に応じ米ドルへ両替 | 即日〜数日 |
| ④ 銘柄選び | 個別株かETF・投資信託かを決める | 人による |
| ⑤ 注文 | 数量・注文方法を指定して発注 | 数分 |
そもそも米国株とは?日本株との違い
| 項目 | 米国株 | 日本株 |
|---|---|---|
| 取引時間(日本時間) | 夜間(おおむね23:30〜翌6:00、夏時間は1時間前倒し) | 日中(9:00〜15:30頃) |
| 取引単位 | 1株から購入可能 | 100株単位が一般的 |
| 値幅制限 | 原則なし(サーキットブレーカーはあり) | ストップ高・ストップ安あり |
| 通貨 | 米ドル | 日本円 |
| 配当 | 年4回の企業が多いとされる | 年1〜2回が多い |
注意
米国株は為替変動の影響を受けます。株価が上昇しても、円高が進むと円換算ではマイナスになる場合があるとされています。「株価」と「為替」の二つの変動要因がある点を理解しておくことが重要です。
始める前の準備・必要なもの
- 本人確認書類:運転免許証やマイナンバーカードなど。スマホでの撮影提出に対応する証券会社が増えています。
- マイナンバー(個人番号):証券口座の開設には法律上必須とされています。マイナンバーカードがあれば本人確認と兼用できる場合があります。
- 入金用の銀行口座:証券口座への入金・出金に使います。ネット銀行と連携すると手数料が抑えられることが多いです。
- メールアドレスとスマホ:口座開設の連絡や二段階認証に使います。
補足
NISAの成長投資枠を使う場合は、NISA口座の開設も併せて申し込むとよいでしょう。NISA口座は原則として一人一つの金融機関でしか持てないため、どの証券会社で開くかは慎重に検討する価値があります。
手順を順番に詳しく解説(口座開設〜買い方)
ステップ1:証券会社を選んで口座開設を申し込む
| 比較軸 | チェックすること |
|---|---|
| 取引手数料 | 約定代金に対する料率・上限額・最低手数料 |
| 為替手数料 | 円→ドルの片道コスト(1ドルあたり何銭か) |
| 取扱銘柄数 | 買いたい銘柄やETFがあるか |
| ツール | スマホアプリの操作性・情報量 |
| 制度対応 | NISA成長投資枠で米国株が買えるか |
ステップ2:外国株(米国株)取引の設定を行う
ステップ3:入金して、必要なら米ドルを準備する
- 円貨決済:注文時に証券会社が自動で円をドルに両替してくれる方法。手間が少なく初心者向けとされています。
- 外貨決済:あらかじめ自分で円をドルに両替しておく方法。為替のタイミングを選べる一方、手間がかかります。
ステップ4:銘柄を選んで注文する
- 成行(なりゆき)注文:価格を指定せず「いくらでもよいので買う」注文。約定しやすい一方、想定外の価格で約定する可能性があります。
- 指値(さしね)注文:「この価格以下で買う」と価格を指定する注文。希望価格で買える一方、約定しないこともあります。
注意
米国株の取引時間は日本の深夜帯にあたります。成行注文は約定価格が想定とずれることがあるため、価格を確認したい初心者は指値注文から試す方法も検討するとよいでしょう。
つまずきやすいポイントと対処法
| つまずき | 主な原因 | 対処法 |
|---|---|---|
| 米国株が買えない | 外国株取引の設定をしていない | 外国株口座の申し込み・利用設定を行う |
| 思ったより利益が少ない | 為替手数料・取引手数料の見落とし | 片道の為替コストと取引手数料を事前確認 |
| 配当が二重に課税された | 米国と日本の両方で課税 | 確定申告で外国税額控除を検討 |
| 注文が約定しない | 指値の価格が市場とずれている | 価格を見直す、または成行を検討 |
| 円換算で損失 | 円高方向への為替変動 | 為替変動リスクを前提に長期で考える |
注意
為替・税金は利益に直結する重要ポイントです。「株価が上がった=必ず儲かる」とは限らず、為替や手数料、税金で実際の手取りは変わります。事前にコスト構造を把握しておくことが、後悔を避けるうえで大切とされています。
効率化・応用のコツ(積立・ETF活用)
- 米国株ETFを使う:S&P500など指数に連動するETFを1本買うだけで、数百社に分散投資できるとされています。個別銘柄を選ぶ手間が省け、1社の業績悪化の影響を受けにくくなります。
- 投資信託(米国株式インデックス)を使う:100円程度から積立でき、自動で分散投資が可能。為替や注文の手間が少なく、初心者向けとして紹介されることが多いです。
- 積立設定で自動化する:毎月決まった日に一定額を買い付ける「ドルコスト平均法」は、購入タイミングを分散し、高値づかみのリスクを抑える方法とされています。ただし、下落局面では評価額が下がることもあります。
| 項目 | 個別株 | ETF・投資信託 |
|---|---|---|
| 分散効果 | 低い(1社に集中) | 高い(多数の銘柄に分散) |
| 必要な知識 | 企業分析が必要 | 指数を選ぶ程度で可 |
| 値動きの大きさ | 大きくなりやすい | 比較的なだらかになりやすい |
| 楽しさ・期待値 | 大きく狙える可能性 | 安定志向 |
注意点・リスク(為替・手数料・税金)
- 価格変動リスク:株価は上下し、購入額を下回る(元本割れ)可能性があります。米国市場も例外ではありません。
- 為替変動リスク:米ドル建て資産のため、円高が進むと円換算の評価額が下がることがあります。
- 手数料コスト:取引手数料・為替手数料・信託報酬などが積み重なると、リターンを圧迫します。
- 税金:譲渡益や配当には原則として課税されます。配当は二重課税が生じる場合があります。
- カントリーリスク・制度リスク:海外資産特有の制度変更や情勢変化の影響を受ける可能性があります。
注意
投資にあたって「絶対に安全」「必ず増える」といった考え方は適切ではありません。米国株を含むすべての投資には元本割れの可能性があるとされています。余剰資金で行い、生活資金には手をつけないことが重要です。
具体例・ケーススタディ
- 余剰資金・少額から始めている
- いきなり集中投資せず、分散や積立を取り入れている
- 手数料・為替・税金などのコストを意識している
よくある質問
最終確認日:2026年6月23日