まな先生解説
こころ質問
すい要点整理
- 年50万円以下:受け取った返礼品とほかの一時所得の合計がこの範囲なら、課税関係は生じません(国税庁03/08)
- 年90万円以下:給与1か所・給与収入2,000万円以下・年末調整済みの会社員で、ほかに所得がない場合の目安です。この範囲なら所得税の確定申告は原則いりません。90万円は国税庁No.1900補足Q&Aの「20万円以下」から当サイトが計算した数字で、国税庁が示した数字ではありません
- ほかの理由で確定申告をする年:医療費控除などの還付申告では、20万円以下の所得も併せて申告します(国税庁No.1900補足Q&A)。確定申告をするとワンストップ特例の申請は無効になります(東京国税局)
結論:ふるさと納税の返礼品で確定申告が必要になるのはどんな場合?
| その年に受け取った返礼品+ほかの一時所得 | 所得税の確定申告 | 市民税・県民税の申告(越前市の案内) |
|---|---|---|
| 50万円以下 | 不要(課税関係なし。国税庁03/08) | 一時所得が生じないため、この理由での申告はなし |
| 50万円超〜90万円以下 | 原則不要(算入額が20万円以下。国税庁No.1900補足Q&A) | 必要。ただし税額が生じない場合は不要 |
| 90万円超 | 必要(算入額が20万円超。国税庁No.1900) | 所得税の確定申告書を出せば不要 |
なぜ返礼品で申告が必要になるの?一時所得の計算
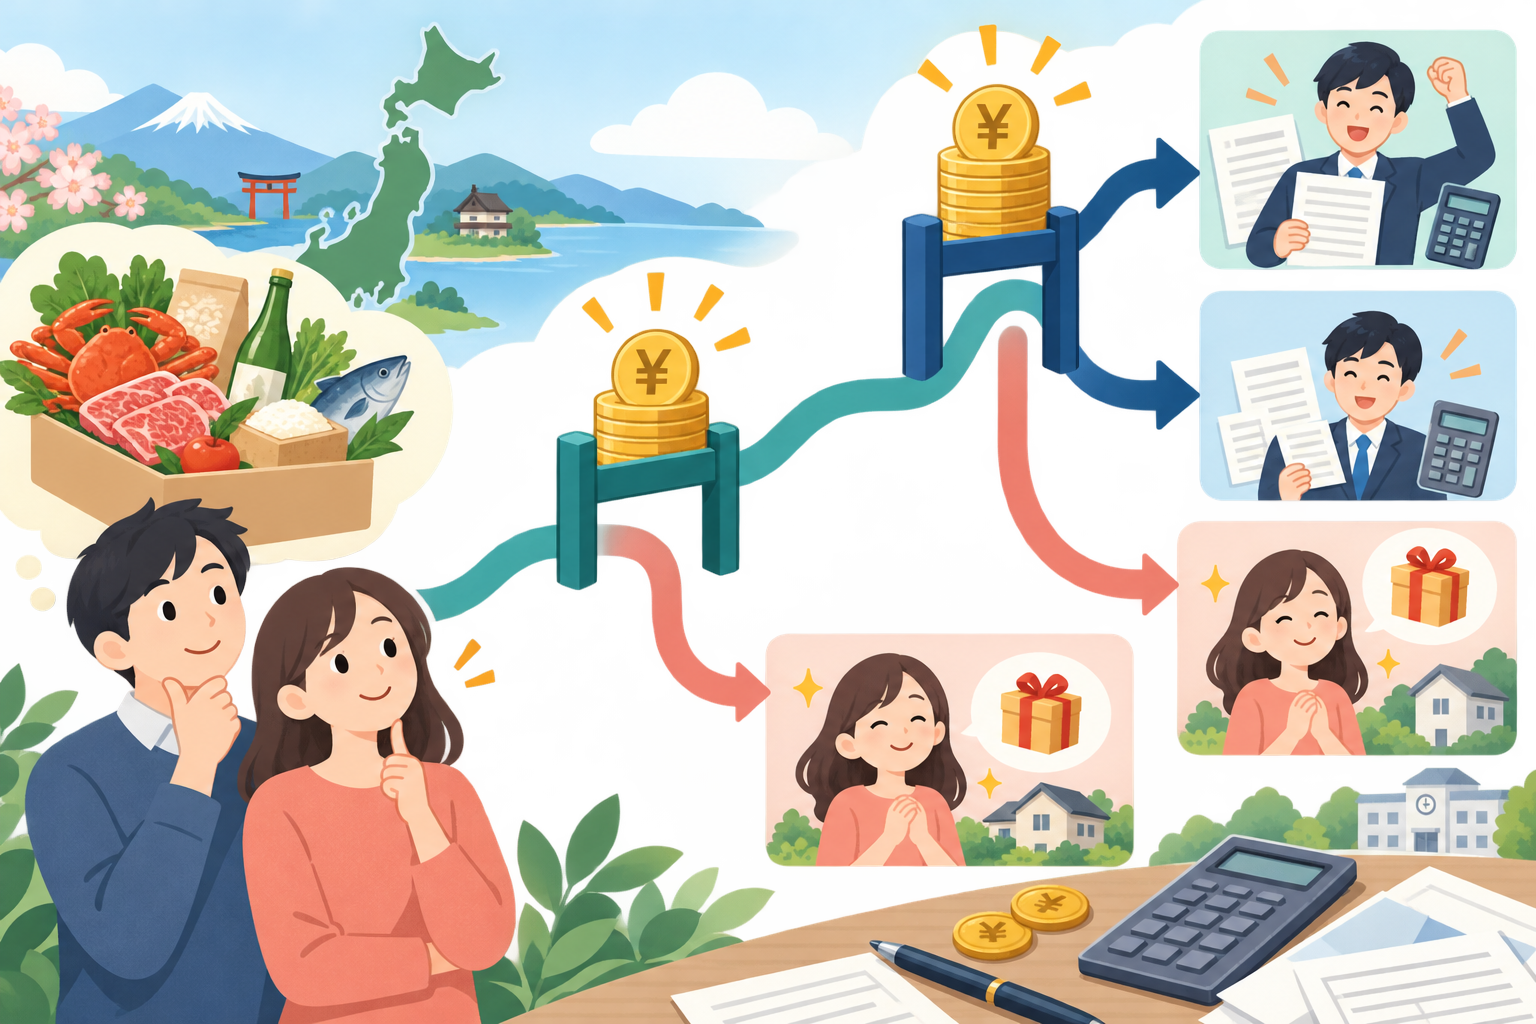
- 一時所得の収入すべき時期は、その支払を受けた日が原則(所得税基本通達36−13)。前年11月に寄附し本年2月に受け取った返礼品は、本年分の一時所得になる
- 特別控除は最高50万円なので、その年のほかの一時所得も含めた総収入金額の合計が50万円を超えない場合、課税関係は生じない
一時所得の計算式
- 一時所得の金額=総収入金額(A)−収入を得るために支出した金額(B)−特別控除(最高50万円)
- 総所得に算入するのは、その2分の1(国税庁No.1490)
合算するほかの一時所得
3つの質問で判定するチャート
- いいえ → 一時所得の課税はありません(国税庁03/08)。Q3へ
- はい → Q2へ
- はい → 所得税の確定申告は原則いりません(国税庁No.1900補足Q&A)。市民税・県民税の申告が必要か、住んでいる市区町村で確認します。そのあとQ3へ
- いいえ → 確定申告が必要です(国税庁No.1900)。ワンストップ特例の申請は無効になるので、申請した分も含めて申告します(東京国税局)
- はい → 20万円以下の所得も併せて申告し(国税庁No.1900補足Q&A)、ワンストップ特例を申請した分も含めて申告します(東京国税局)
- いいえ → 確定申告の不要な給与所得者等で、寄附先が5団体以内ならワンストップ特例を申請できます(総務省)。条件に合わなければ確定申告で控除を受けます(総務省)
注意
流山市は、寄附金控除を含めずに確定申告や市民税・県民税の申告をすると、ワンストップ特例は不適用(無効)になると案内しています(根拠条文として地方税法附則第7条第6項・第13項を挙げています)。住民税の申告をするときも寄附金控除を書き漏らさないでください。
返礼品50万円にはいくら寄附が必要?逆算表で確認
逆算表の前提
- 返礼割合の上限は3割(地方税法で規定。総務省 市町村税課資料、令和7年5月13日)。この割合は返礼品の調達費用を寄附額で割ったものです
- 令和7年度に返礼品の調達にかかった費用は3,528億円で、受入額の26.5%(前年度25.2%)。決算見込みの数字です(総務省 現況調査結果、令和8年7月31日)
- 表では、返礼品の価額を調達費用と同じとみなし、支出ゼロ、ほかの所得なし、給与1か所の会社員と仮定しています
| 返礼品の合計 | 寄附総額(30%) | 寄附総額(26.5%) | 一時所得 | 算入額 | 所得税の確定申告 |
|---|---|---|---|---|---|
| 30万円 | 100万円 | 約113万円 | 0円 | 0円 | 不要 |
| 50万円 | 約167万円 | 約189万円 | 0円 | 0円 | 不要 |
| 70万円 | 約233万円 | 約264万円 | 20万円 | 10万円 | 原則不要(住民税の申告を確認) |
| 90万円 | 300万円 | 約340万円 | 40万円 | 20万円 | 原則不要(住民税の申告を確認) |
| 120万円 | 400万円 | 約453万円 | 70万円 | 35万円 | 必要 |
初心者はどこまで気にすべき?
ケース別の対処:確定申告とワンストップ特例は両方使える?
ケース1:医療費控除などで確定申告する
- ワンストップを申請した分も含め、すべての寄附の受領証明書をそろえる
- その年に受け取った返礼品の価額を合計し、一時所得を計算する
- 20万円以下の所得でも申告書に書く(国税庁No.1900補足Q&A)
- 寄附金控除の欄にすべての寄附を書く(東京国税局)
ケース2:会社員で算入額が20万円以下
ケース3:11〜12月に寄附して翌年に届いた
- 寄附金控除:寄附した年の分として、総務省の案内どおり「ふるさと納税を行った翌年の3月15日まで」に確定申告します
- 一時所得:返礼品を受け取った年分で計上します(国税庁03/08)
年末〜翌3月の返礼品と申告チェックリスト
- [ ] 返礼品を受け取った日を記録する
- [ ] 寄附額ではなく返礼品の価額で合計する
- [ ] 同じ年の保険の一時金・懸賞の賞金品も合算する
- [ ] 医療費控除などで確定申告をする予定があるか確かめる
- [ ] ワンストップ特例の条件(確定申告の不要な給与所得者等・寄附先5団体以内)を確かめる
- [ ] 申告するなら、すべての寄附の受領証明書をそろえる
- 12月:その年に受け取った分を合計し、Q1〜Q3で判定する
- 翌年1月10日まで(目安):ワンストップ特例の申請書を届ける。京都市の記入例は「寄付日の翌年1月10日(必着)」としています。総務省「ふるさと納税の流れ」にはこの期限の記載がないため、寄附先の案内で確認してください
- 翌年3月15日まで:確定申告(総務省)。市民税・県民税の申告期限は市区町村で確認する
公的な根拠と条件の一覧
| 論点 | 条件 | 出典(時点)・URL |
|---|---|---|
| 返礼品の経済的利益は一時所得 | 特産品の経済的利益 | 国税庁 質疑応答事例02/37(令和7年8月1日現在) https://www.nta.go.jp/law/shitsugi/shotoku/02/37.htm |
| 受け取った年に計上、50万円以下なら課税関係なし | ほかの一時所得と合算した総収入金額 | 国税庁 質疑応答事例03/08(令和7年8月1日現在) https://www.nta.go.jp/law/shitsugi/shotoku/03/08.htm |
| 一時所得の例、2分の1を算入 | 一部の保険差益は申告不可 | 国税庁No.1490(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1490.htm |
| 20万円超なら確定申告が必要 | 給与1か所・全部源泉徴収 | 国税庁No.1900(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm |
| 20万円以下なら原則不要、還付申告では併せて申告 | 給与収入2,000万円以下・1か所・年末調整済み | 国税庁No.1900補足Q&A(同) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900_qa.htm |
| 寄附額は支出に含まない、住民税の申告 | 所得税申告済み・税額なしなら不要(越前市の案内) | 越前市(最終更新2025年4月1日) https://www.city.echizen.lg.jp/office/030/011/henreisyotoku.html |
| 確定申告でワンストップが無効 | 申請した分も含めて申告 | 東京国税局 https://www.nta.go.jp/about/organization/tokyo/topics/furusato_nozei_onestop/index.htm |
| 住民税申告でもワンストップが無効 | 寄附金控除を含めずに申告した場合 | 流山市(地方税法附則第7条第6項・第13項) https://www.city.nagareyama.chiba.jp/life/1000442/1000444/1043173/1043185.html |
| 5団体以内、確定申告は翌年3月15日まで | 確定申告の不要な給与所得者等 | 総務省「ふるさと納税の流れ」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/procedure.html |
| 申請書は寄付日の翌年1月10日必着 | 京都市あての記入例 | 京都市 https://www.city.kyoto.lg.jp/hokenfukushi/cmsfiles/contents/0000337/337380/toku_kinyuurei.pdf |
| 返礼割合(調達費用)の上限3割 | 地方税法で規定 | 総務省 市町村税課資料(令和7年5月13日) https://www.soumu.go.jp/main_content/001010750.pdf |
| 調達費用3,528億円・受入額の26.5% | 令和7年度の決算見込み | 総務省 現況調査結果(令和8年7月31日) https://www.soumu.go.jp/main_content/001084951.pdf |
| 90万円の線・逆算表 | 給与1か所・支出ゼロ・ほかの所得なし等 | 上記の国税庁資料をもとにした当サイトの計算(公的な数字ではない) |
やってはいけないNG対応
- 寄附額を支出として引く:寄附額は支出に含まれません(越前市)
- 返礼品を寄附額で評価する:判定するのは特産品の経済的利益です(国税庁02/37)
- 寄附した年で判定する:計上するのは受け取った年です(国税庁03/08)
- 20万円以下だから住民税も何もしない:市民税・県民税の申告が必要と案内する自治体があります(越前市)
- 確定申告にワンストップ分を書かない:申請した分も含めて申告します(東京国税局)
よくある質問
Q. 返礼品は一時所得ですか?
Q. 50万円までなら課税されませんか?
Q. 確定申告とワンストップ特例は両方使えますか?
注意
この記事は、2026年9月29日時点で確認した公的資料をもとにした一般的な情報です。90万円の線や逆算表は当サイトの計算による目安です。住民税の扱いは越前市・流山市の案内に基づくもので、全国一律とは限りません。個別の申告が必要かどうかは、税務署・市区町村・税理士に確認してください。