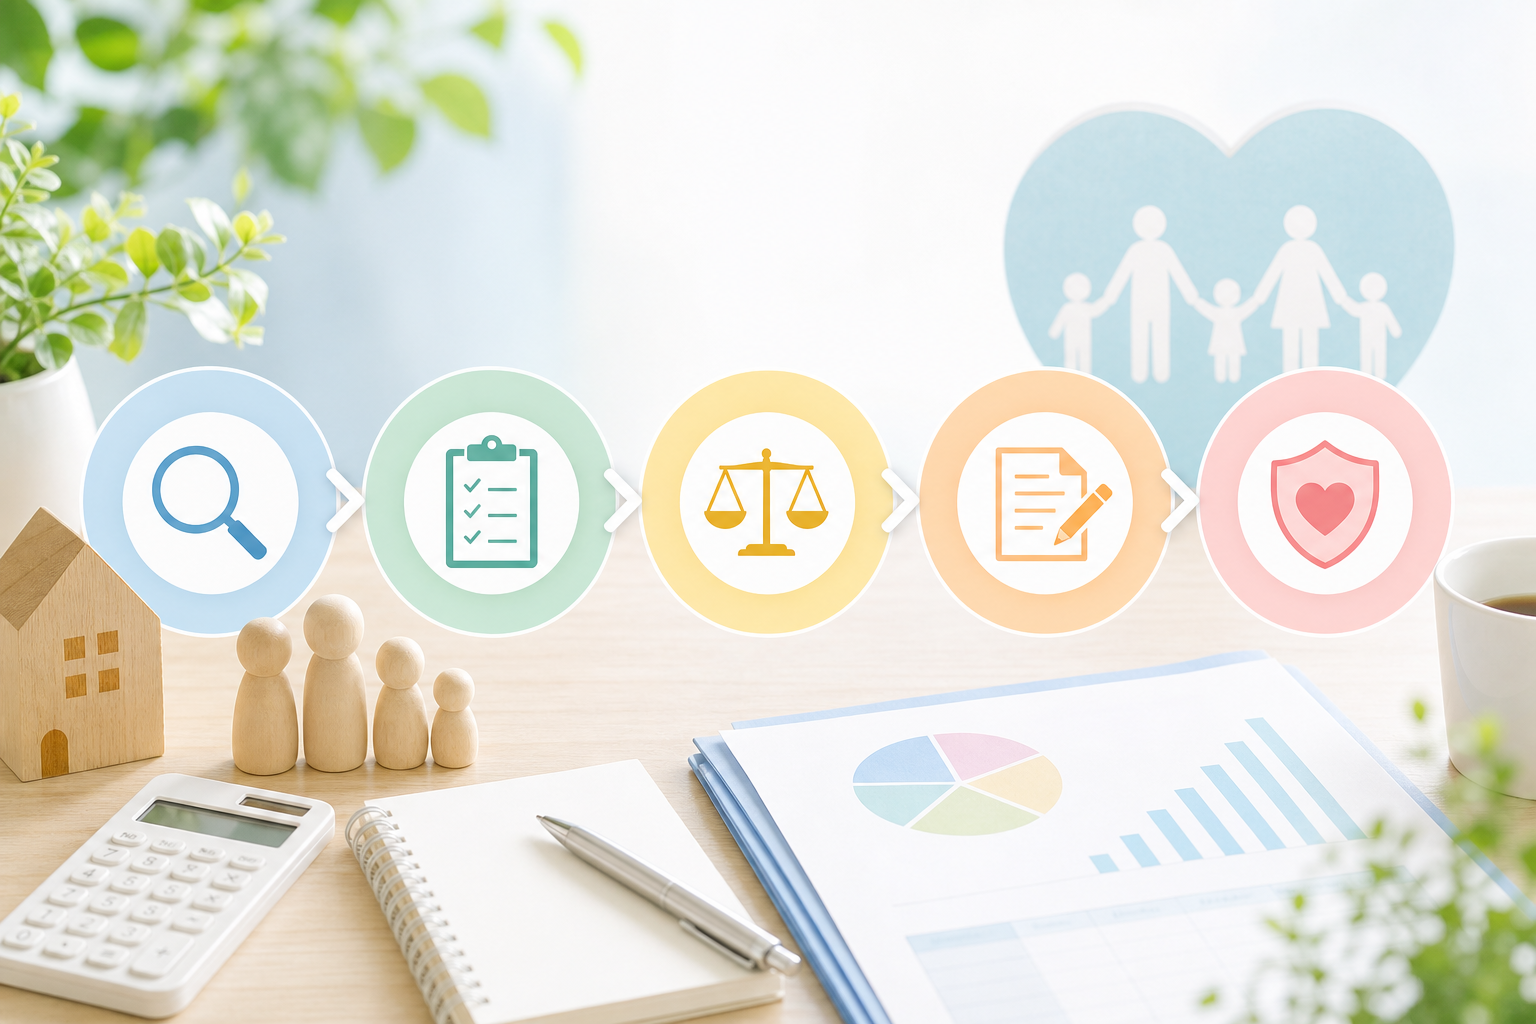
結論:生命保険の見直しは「5ステップ」で進めるのが基本
| ステップ | やること | 主なゴール |
|---|
| ①現状把握 | 加入中の全契約を一覧化する | 「何にいくら払っているか」を見える化 |
| ②必要保障額の計算 | 遺族の支出と収入・公的保障を整理 | 本当に必要な金額を把握 |
| ③過不足の確認 | 現契約と必要額を比較 | 不足・過剰・重複を洗い出す |
| ④商品の比較 | 減額・特約整理・乗り換え等を検討 | 最適な見直し方法を選ぶ |
| ⑤切り替え・解約 | 新契約の成立を待って実行 | 無保険期間を作らず移行 |
そもそも「生命保険の見直し」とは?適したタイミング
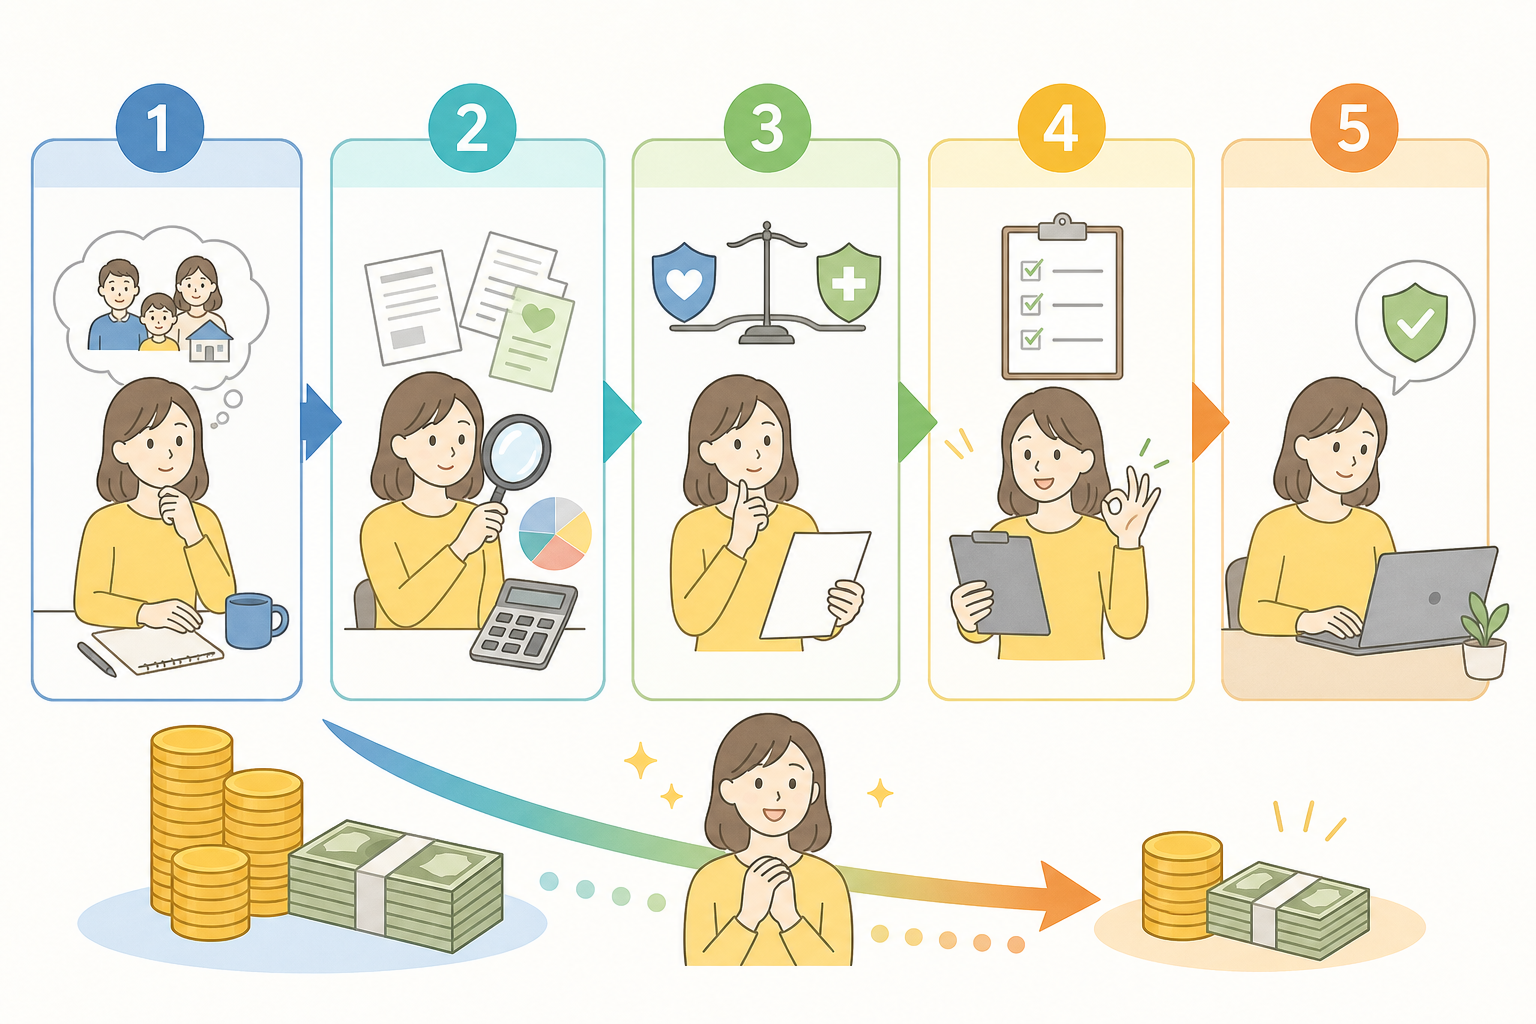
- 減額:保険金額を下げて保険料を軽くする(契約は継続)
- 特約の見直し:不要な特約を外す、または必要な特約を足す
- 払済保険への変更:以後の保険料払込を止め、保障額を下げて契約を残す
- 乗り換え(新規加入+解約):別の商品に切り替える
- 解約:契約をやめて保障をなくす
| タイミング | 見直しの方向性(一般論) |
|---|
| 就職・社会人スタート | 過剰な保障を避け、最低限から始める |
| 結婚 | 配偶者への保障を検討 |
| 出産・子育て | 死亡保障を手厚くする時期 |
| 住宅購入 | 団信加入分、死亡保障を減らせる場合がある |
| 子の独立 | 大きな死亡保障が不要になりやすい |
| 転職・収入変化 | 保険料負担と保障のバランスを再調整 |
補足「見直し=解約」ではありません。減額や特約の調整だけで保険料が下がることも多く、健康状態に不安がある方は契約を残したまま調整する方法から検討すると安心とされています。
見直しを始める前の準備・必要なもの
- 保険証券・契約内容のお知らせ:加入中のすべての生命保険・医療保険
- 保険設計書:保障額や保険期間、保険料が記載されたもの
- ねんきん定期便(またはねんきんネット):遺族年金の試算に使う
- 住宅ローンの団信の内容:死亡時にローンが完済されるかの確認
- 勤務先の福利厚生資料:死亡退職金・弔慰金・グループ保険の有無
- 家計の支出が分かるもの:毎月の生活費、教育費の見込み
- 遺族年金:一家の働き手が亡くなったとき、遺族に支給される年金。子のある世帯では遺族基礎年金などが受け取れる場合があります。
- 高額療養費制度:医療費が高額になっても、自己負担には月ごとの上限が設けられている制度です。
- 傷病手当金:会社員などが病気やケガで働けないとき、給与の一部が支給される制度です(要件あり)。
注意公的保障の支給額や要件は、加入している年金・健康保険の種類や家族構成によって大きく異なります。自営業(国民年金のみ)と会社員(厚生年金)では遺族年金の手厚さが変わるため、自分のケースの数字を必ず確認してください。一般的な目安だけで判断するのは避けたほうが無難です。
生命保険の見直し方法5ステップを順番に解説
ステップ1:加入中の契約をすべて一覧化する
ステップ2:必要保障額を計算する
必要保障額 = 遺族に必要な支出 −(遺族の収入 + 公的保障 + 貯蓄・資産)
ステップ3:現契約との過不足を確認する
- 不足している → 保障の上乗せを検討
- 過剰になっている → 減額や特約の整理を検討
- 重複している → どちらかを解約・減額
ステップ4:見直し方法・商品を比較検討する
ステップ5:切り替え・解約を実行する
注意解約・転換は基本的にやり直しがききません。一度解約した保険に同じ条件で入り直すことは、年齢や健康状態の変化により難しくなる場合があります。実行ボタンを押す前に、もう一度ステップ2の必要保障額を見返すことをおすすめします。
つまずきやすいポイントと対処法
| つまずき | 何が起きるか | 対処法(一般論) |
|---|
| 必要保障額が計算できない | 不安で過剰加入しがち | 遺族年金・高額療養費を差し引いて計算 |
| 貯蓄型を安易に解約 | 解約返戻金が払込額を下回る | 解約返戻金額を事前に確認 |
| 先に旧契約を解約 | 新規加入できず無保険に | 新契約成立後に解約 |
| 予定利率の高い保険を解約 | 有利な契約を手放す | 契約年・予定利率を確認 |
| 健康状態の悪化 | 新規加入を断られる | 既存契約を活かす方向で調整 |
保険料を下げる・効率化のコツ(応用編)
- 保険金額の減額:子の成長や住宅購入で必要保障額が下がったら、その分を減らす
- 不要な特約の整理:使う見込みの低い特約を外す(保険料は特約の積み重ねで膨らみがち)
- 掛け捨て型の活用:保障の確保だけが目的なら、割安な定期保険・収入保障保険を検討
- 払済保険への変更:保険料の支払いを止めつつ、小さくした保障を残す
- 世帯でまとめて見直す:夫婦・家族の契約を同時に点検し、重複を解消する
- 共済・ネット保険の比較:同じ保障でも保険料が異なる場合があるため、複数を比較
補足同じ保障内容でも、対面型より通信販売・ネット型のほうが保険料が割安な傾向があるとされています。一方で、対面には相談しながら設計できる安心感があります。手数料や利便性を含め、総合的に比較するのがおすすめです。
見直しの注意点・リスク
- 解約は元に戻せない:解約後に「やはり必要だった」と思っても、同じ条件で入り直せる保証はありません。年齢や健康状態によっては加入を断られることもあります。
- 告知義務がある:新規加入や乗り換えの際は、健康状態を正しく申告する義務があります。事実と異なる告知をすると、いざというとき保険金が支払われない可能性があります。
- 転換(下取り)に注意:今の契約を「下取り」して新契約に充てる転換は、保険料が抑えられて見える一方、貯まっていた部分が新契約に組み込まれるなど仕組みが複雑です。提案を受けたら内容を十分に確認しましょう。
- 販売側の事情:保険商品の販売には手数料が伴います。提案された商品が自分にとって最適かどうかは、複数の選択肢と比べて判断することが大切です。
注意本記事は一般的な情報の提供を目的としたものであり、特定の商品の推奨や個別の保険・税務・法務に関する助言ではありません。実際の見直しにあたっては、契約者の年齢・健康状態・家族構成・公的保障の内容によって最適解が大きく変わります。最終的な判断の前に、ファイナンシャルプランナーや保険会社の担当者など専門家に相談することをおすすめします。
具体例・ケーススタディ
よくある質問
※本記事は一般的な情報提供を目的としており、特定商品の推奨や個別の金融・税務助言ではありません。制度の内容は変更される場合があるため、最新情報は公的機関等でご確認ください。最終確認日:2026年6月20日。
関連記事