結論:ドルコスト平均法とは「一定額をコツコツ買い続ける方法」
| 月 | 基準価額(1万口あたり) | 1万円で買える口数 |
|---|---|---|
| 1月 | 10,000円 | 10,000口 |
| 2月 | 8,000円 | 12,500口 |
| 3月 | 5,000円 | 20,000口 |
| 4月 | 8,000円 | 12,500口 |
| 5月 | 10,000円 | 10,000口 |
「ドルコスト」という名前ですが、米ドルを使う必要はありません。英語の "dollar-cost averaging" に由来する呼び名で、日本円での積立投資にもそのまま当てはまる考え方です。
仕組みをもう少し詳しく:なぜ平均単価が下がりやすいのか
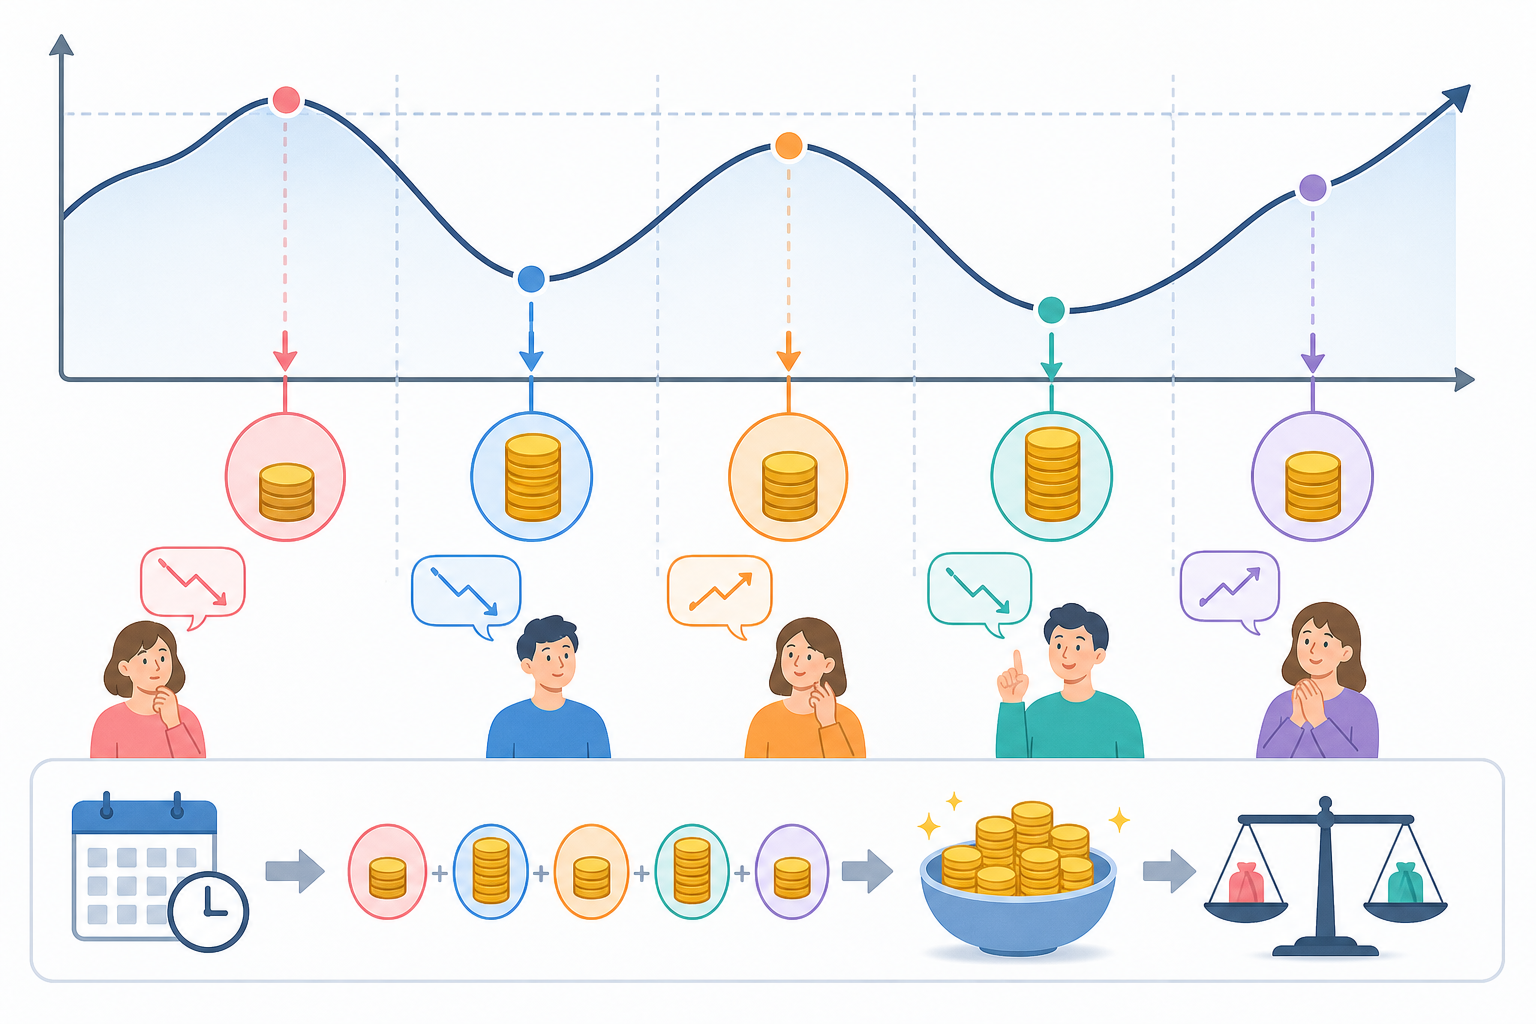
- 毎回の購入金額を固定する(例:毎月1万円)。
- 購入のタイミングを固定する(例:毎月1日)。
- 価格がいくらでも、決めた金額分だけ機械的に買う。
- 価格が下がった月は多くの口数を、上がった月は少ない口数を取得する。
- これを長期間続け、平均購入単価をならしていく。
平均単価が下がりやすいのは「価格が上下に変動する」ことが前提です。価格が一本調子で上がり続ける相場では、後から買うほど高くなるため、最初にまとめて買ったほうが結果的に有利だったというケースもあります。あくまで「変動」を味方につける手法である点に注意が必要です。
なぜ重要なのか・背景:初心者の「タイミング問題」を解く
金融庁は、つみたて投資の特徴として「少額からの長期・積立・分散投資を支援する」ことを掲げており、時間分散の考え方が制度設計の前提となっています。(出典:金融庁「NISA特設ウェブサイト」)
種類・分類:積立投資の中での位置づけ
| 手法 | 買い方 | 特徴 |
|---|---|---|
| 一括投資 | まとまった資金を一度に投じる | 上昇相場では有利になりやすいが、高値づかみのリスクも大きい |
| ドルコスト平均法(定額積立) | 一定額を定期的に買う | 平均単価をならし、価格変動の影響を抑えやすい |
| 定量購入法 | 一定の「口数・株数」を定期的に買う | 購入金額が毎回変動し、平均単価を下げる効果は定額より弱いとされる |
| バリュー平均法 | 資産評価額が目標額になるよう購入額を調整 | 理論上は効率的とされるが、計算と手間が増える |
「バリュー平均法」は、たとえば「資産を毎月1万円分ずつ増やす」という目標を立て、値下がりした月は多めに、値上がりした月は少なめに買い増す(場合によっては売る)手法です。理論上の効率は高いとされますが、毎回購入額を計算する必要があり、自動化しにくいという実務上のデメリットがあります。
メリットを詳しく:初心者に向くとされる3つの理由
| メリット | 具体的な効果 |
|---|---|
| 高値づかみの回避 | 購入時期を分散し、平均単価をならす |
| 感情の排除 | 自動積立で機械的に購入、狼狽売りを防ぎやすい |
| 少額スタート | 月100円〜など、無理のない金額で開始可能 |
| 手間が少ない | 一度設定すれば基本ほったらかしで継続できる |
| 時間の分散 | 複利効果と組み合わせ、長期で資産形成しやすい |
デメリット・注意点:必ず得をする方法ではない
| デメリット | 内容 | 対策の方向性 |
|---|---|---|
| 上昇相場で機会損失 | 早く買ったほうが得だった場合がある | 長期前提で割り切る/一部一括も検討 |
| 下落継続で損失 | 回復しない商品では報われない | 分散の効いた商品を選ぶ |
| コスト負担 | 手数料・信託報酬が利益を圧迫 | 購入時手数料無料・低信託報酬を選ぶ |
| 短期では効果が薄い | 期間が短いと平均化が働きにくい | 長期(一般に10年以上)で継続 |
| 元本割れの可能性 | 価格変動商品である以上、損失もある | 余裕資金で行う |
ドルコスト平均法は「元本保証」の手法ではありません。投資対象は価格が変動するため、タイミングや相場次第では元本割れ(投資額を下回ること)が起こり得ます。生活防衛資金(当面の生活費)まで投資に回すことは避け、必ず余裕資金の範囲で行うようにしてください。
具体例・ケースで理解する:数字で見る3つのシナリオ
| 月 | 価格 | 購入口数(1万円分) |
|---|---|---|
| 1月 | 10,000 | 10,000口 |
| 2月 | 6,000 | 16,667口 |
| 3月 | 4,000 | 25,000口 |
| 4月 | 6,000 | 16,667口 |
| 5月 | 10,000 | 10,000口 |
| 月 | 価格 | 購入口数(1万円分) |
|---|---|---|
| 1月 | 5,000 | 20,000口 |
| 2月 | 6,000 | 16,667口 |
| 3月 | 7,000 | 14,286口 |
| 4月 | 8,000 | 12,500口 |
| 5月 | 10,000 | 10,000口 |
始め方・使い方:5ステップで無理なく
- 証券口座を開設する:ネット証券は手数料が低く、積立の選択肢も豊富とされています。NISA(つみたて投資枠)を使うと、運用益が非課税になる制度を活用できます。
- 積立する商品を選ぶ:初心者には、世界株式や全世界に分散されたインデックスファンドが一般的に検討されます。信託報酬(保有コスト)が低いものを選ぶのがポイントです。
- 毎月の金額を決める:家計に無理のない金額にします。続けられることが最優先で、最初は少額でも構いません。
- 積立日と頻度を設定する:毎月の自動買付を設定すれば、あとは自動です。給料日後など、入金しやすいタイミングに合わせると続けやすくなります。
- 継続して、基本は放置する:相場が下がっても積立を止めないことが重要です。下落局面は「安く多く買える時期」と捉える発想が役立ちます。
投資を始める際は、まず生活費の数か月分を「生活防衛資金」として現金で確保しておくことが一般的に推奨されます。急な出費で積立商品を不利なタイミングで売却せざるを得ない、という事態を避けるためです。NISA等の制度内容や税制は変更される可能性があるため、最新の情報を金融庁や各証券会社の公式サイトで確認してください。
似た用語との違い:混同しやすい言葉を整理
| 用語 | 意味 | ドルコスト平均法との関係 |
|---|---|---|
| 積立投資 | 定期的に少しずつ投資すること全般 | ドルコスト平均法は積立投資の代表的な「買い方」の一つ |
| 時間分散 | 購入タイミングを分けてリスクを抑える考え方 | ドルコスト平均法は時間分散を実現する具体的な手法 |
| 分散投資 | 複数の資産・地域に投資先を分けること | 「投資先の分散」で、時間分散とは別の軸 |
| 一括投資 | まとまった資金を一度に投じること | ドルコスト平均法と対になる買い方 |
| 複利 | 利益が利益を生む効果 | 長期のドルコスト平均法と相性が良い概念 |
「積立NISA(つみたて投資枠)」という制度名と、「ドルコスト平均法」という手法名も別物です。前者は税制優遇のある制度の枠で、後者はその枠の中で使える買い方の一つ、という関係です。制度を使うかどうかと、どう買うかは、分けて考えると整理しやすくなります。