結論:繰り上げ返済の前にまず何をすべきか
- 生活防衛資金を確保する:会社員なら生活費の3〜6か月分、自営業・フリーランスなら6〜12か月分が一つの目安とされています。これは繰り上げ返済に回さず、必ず現金で残します。
- 直近で使う予定のお金を分ける:教育費、車検、引っ越し、リフォーム、出産など、1〜3年以内に確実に出ていくお金は対象外にします。
- ローンの金利と残期間を確認する:金利が高い・残期間が長いほど繰り上げ返済の効果は大きく、低金利・残りわずかなら効果は小さくなる傾向があります。
- 控除と手数料を試算する:住宅ローン控除を受けている期間中は、繰り上げ返済で控除額が減る可能性があります。手数料の有無も金融機関ごとに異なります。
- 余裕資金の範囲で実行する:上記をクリアして初めて、残った余裕資金の一部を繰り上げ返済に充てます。
| 判断軸 | 繰り上げ返済が向きやすい | 慎重に検討したい |
|---|
| 金利 | 高め(おおむね年2%以上が一例) | 低め(変動0.3〜0.5%台など) |
| 残期間 | 長い(利息が積み上がりやすい) | 残りわずか |
| 手元資金 | 防衛資金を確保しても余裕あり | 余裕が薄い |
| 控除 | 控除期間が終了している | 控除期間中で恩恵が大きい |
注意順番を間違えないでください
「利息がもったいない」という理由だけで生活防衛資金まで繰り上げ返済に充てると、急な収入減や病気・失業の際に対応できず、結果的に高金利のカードローン等に頼る本末転倒が起こりやすいとされています。返済より先に守りを固めるのが鉄則です。
繰り上げ返済で後悔する主な原因を深掘り
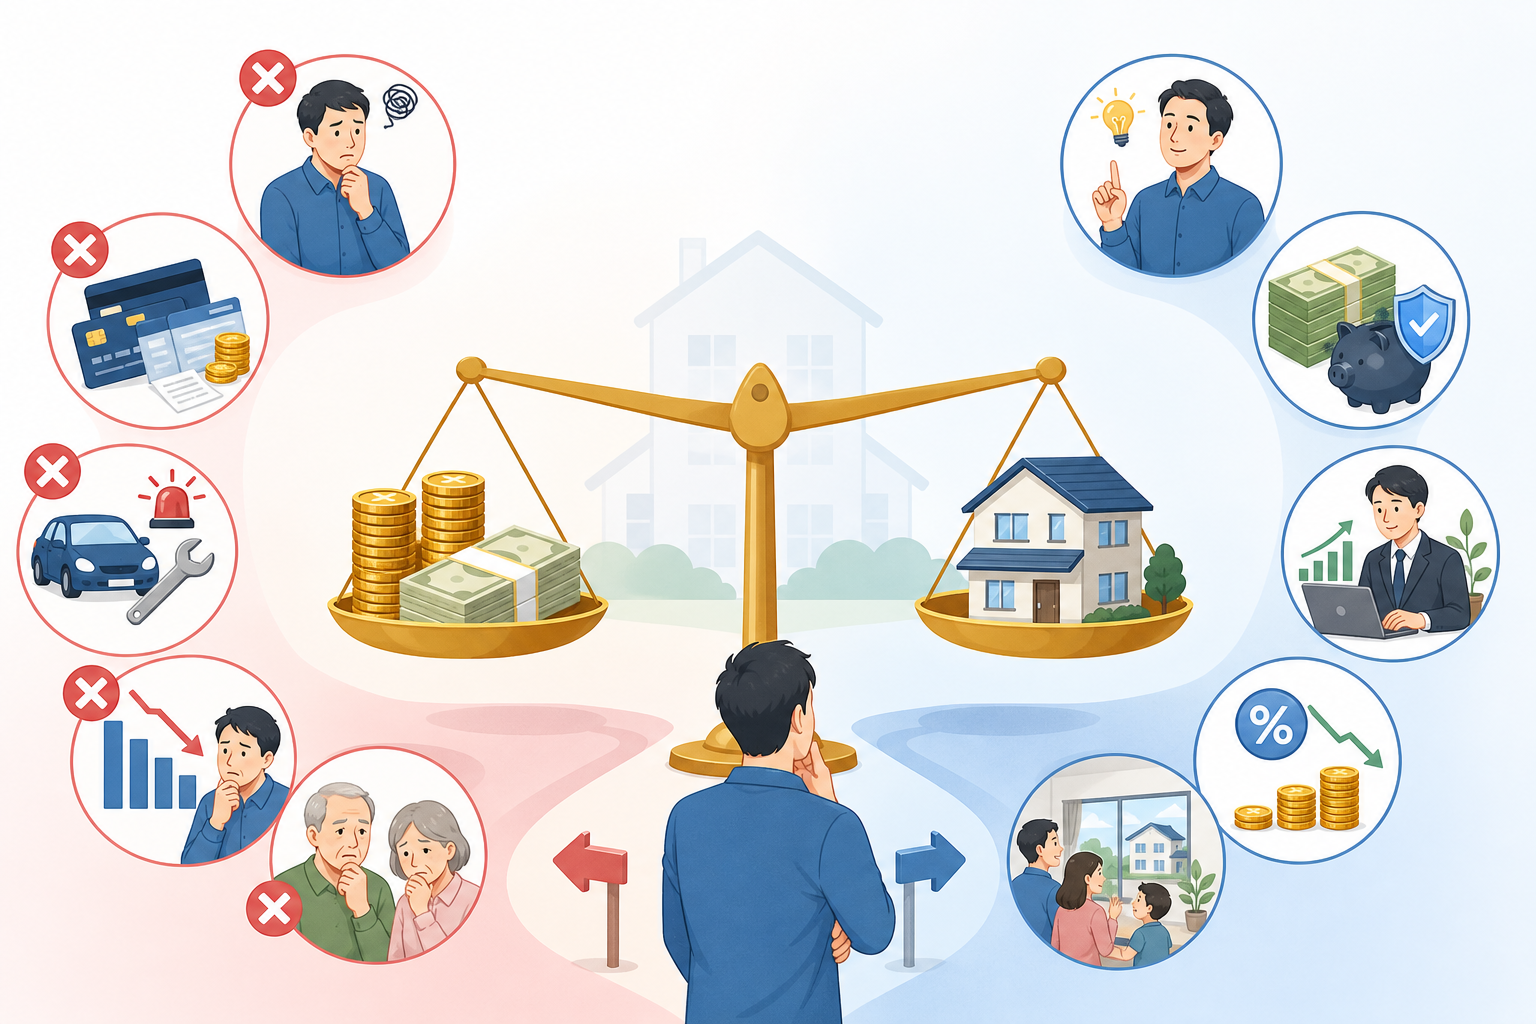
原因1:手元資金(流動性)の枯渇
原因2:住宅ローン控除メリットの喪失
原因3:運用機会(機会損失)の見落とし
原因4:手数料・条件の見落とし
補足「期間短縮型」と「返済額軽減型」の違いも後悔の種
繰り上げ返済には、返済期間を縮める「期間短縮型」と、毎月の返済額を下げる「返済額軽減型」があります。一般に利息軽減効果が大きいのは期間短縮型とされますが、毎月の負担を軽くして家計の安全性を高めたい人には返済額軽減型が向く場合もあります。目的を取り違えると「思っていた効果と違う」と感じやすくなります。
原因別の見分け方:自分はどのタイプか
- 生活防衛資金(生活費3〜6か月分)をまだ確保できていない → はい/いいえ
- 1〜3年以内に教育費・車・リフォームなど大きな出費の予定がある → はい/いいえ
- 住宅ローン控除の適用期間がまだ数年残っている → はい/いいえ
- ローン金利が変動0.3〜0.5%台など非常に低い → はい/いいえ
- ボーナスや収入が景気や業績に左右されやすい → はい/いいえ
| タイプ | 特徴 | 向いている方針 |
|---|
| 守り優先タイプ | 防衛資金が薄い・近く大きな出費あり | まず貯蓄を厚くし、繰り上げ返済は後回し |
| 控除重視タイプ | 控除期間が長く残る | 控除終了まで待ち、残高を維持する選択も検討 |
| 低金利・運用検討タイプ | 金利が極めて低い・投資に前向き | 返済と新NISA等の運用を比較して配分 |
| 高金利・前倒しタイプ | 金利が高め・残期間が長い | 防衛資金確保後、期間短縮型で前倒しを検討 |
具体的な解決方法:失敗しない進め方の手順
- 守りを固める:生活防衛資金と1〜3年以内の予定支出を別口座に確保します。ここに手をつけないことを最優先にします。
- 効果を試算する:金融機関の繰り上げ返済シミュレーション(多くの銀行が無料提供)で、「いくら返すと利息がいくら減るか」「期間がどれだけ縮むか」を具体的な金額で確認します。控除への影響も合わせて確認します。
- 型と金額を決める:利息軽減を最大化したいなら期間短縮型、毎月の負担を軽くして安全性を高めたいなら返済額軽減型を選びます。金額は「余裕資金の一部」に留め、全額投入は避けます。
- 手数料と手続き方法を確認する:ネット手続きで無料になる金融機関が多いため、可能ならオンラインで実行します。少額を頻繁に行うより、ある程度まとめて行うほうが手数料効率がよい場合があります。
- 記録して見直す:実行日・金額・残高・想定効果をメモし、年1回は家計と方針を見直します。
ケース別の対処:あなたの状況での判断軸
ケースA:住宅ローン控除の期間中
ケースB:変動金利で超低金利
ケースC:数年以内に教育費のピークが来る
ケースD:退職金やまとまった資金が入る
注意YMYLに関する注意
上記はあくまで一般的な考え方の整理であり、個別の最適解は金利・残高・家族構成・税制で大きく異なります。特に税制(住宅ローン控除など)は改正される可能性があるため、実行前に金融機関や税務の専門家、公的な最新情報で確認することをおすすめします。
予防・再発防止のコツ:繰り上げ返済で迷わないために
- 実行基準を先に決める:「防衛資金6か月分+1年以内の予定支出を確保できたら、超過分の50%まで繰り上げ返済に回す」など、数値ルールを作ります。
- 年1回の見直し日を設ける:年末や年度替わりに、金利・残高・控除・家計をまとめて点検します。
- 少額頻回より計画的にまとめる:手数料や手間を考え、回数を絞って実行します。
- 投資と返済を「対立」ではなく「配分」で考える:どちらか一方ではなく、割合で決めると極端な判断を避けやすくなります。
- 家族と共有する:大きな資金移動は世帯で合意してから行うと、後悔やすれ違いを防げます。
専門家・公的情報の見解
繰り上げ返済は利息負担を軽減できる有効な方法である一方、手元の資金が減ることや、住宅ローン控除との兼ね合いに注意が必要であるとされています。実行にあたっては、家計の状況を踏まえて慎重に判断することが望ましいと考えられています。
- 流動性(手元資金)の確保を返済より優先する
- 低金利下では運用との比較も検討に値する
- 控除や手数料など「見えにくいコスト」を必ず試算する
- 一括返済より、段階的・計画的な実行のほうがリスクを抑えやすい
補足一次情報の確認を
制度や税制の細かな条件は改正される可能性があります。住宅ローン控除の要件や控除率などは、国税庁や金融機関の最新の公式情報で確認してください。本記事は一般的な考え方の整理であり、個別の助言ではありません。
やってはいけないNG対応
- 生活防衛資金を残さず全額返済する:最も危険なNGです。急な失業・病気・支出に対応できなくなり、結果的に高金利の借入に頼ることになりかねません。
- 住宅ローン控除を確認せずに実行する:控除期間中に大きく返すと、節約した利息より失う控除のほうが大きくなる場合があります。
- 投資など他の選択肢と比較しない:超低金利のローンを急いで返すより、長期・分散投資のほうが合うケースもあります(ただしリスクあり)。比較せずに決めるのは避けたいところです。
- 手数料を確認せず少額を何度も返す:手数料が積み上がり、利息節約分を相殺することがあります。
- 家族に相談せず大きな資金を動かす:世帯のライフプランと噛み合わず、後でトラブルになることがあります。
注意「ローンゼロ=正解」とは限りません
借入を完済する達成感は大きいものですが、手元に十分な現金がない状態でのローンゼロは、家計の耐久力という点ではむしろ弱くなることがあります。完済そのものより、「いざというときに困らない家計」を目指すことが大切だとされています。
よくある質問
※本記事は一般的な情報の整理であり、特定の金融商品や行動を推奨するものではありません。税制・制度は改正される場合があります。実行前に金融機関や税務・ファイナンシャルの専門家、公的な最新情報をご確認ください。最終確認日:2026年6月21日
関連記事