まな先生解説
こころ質問
すい要点整理
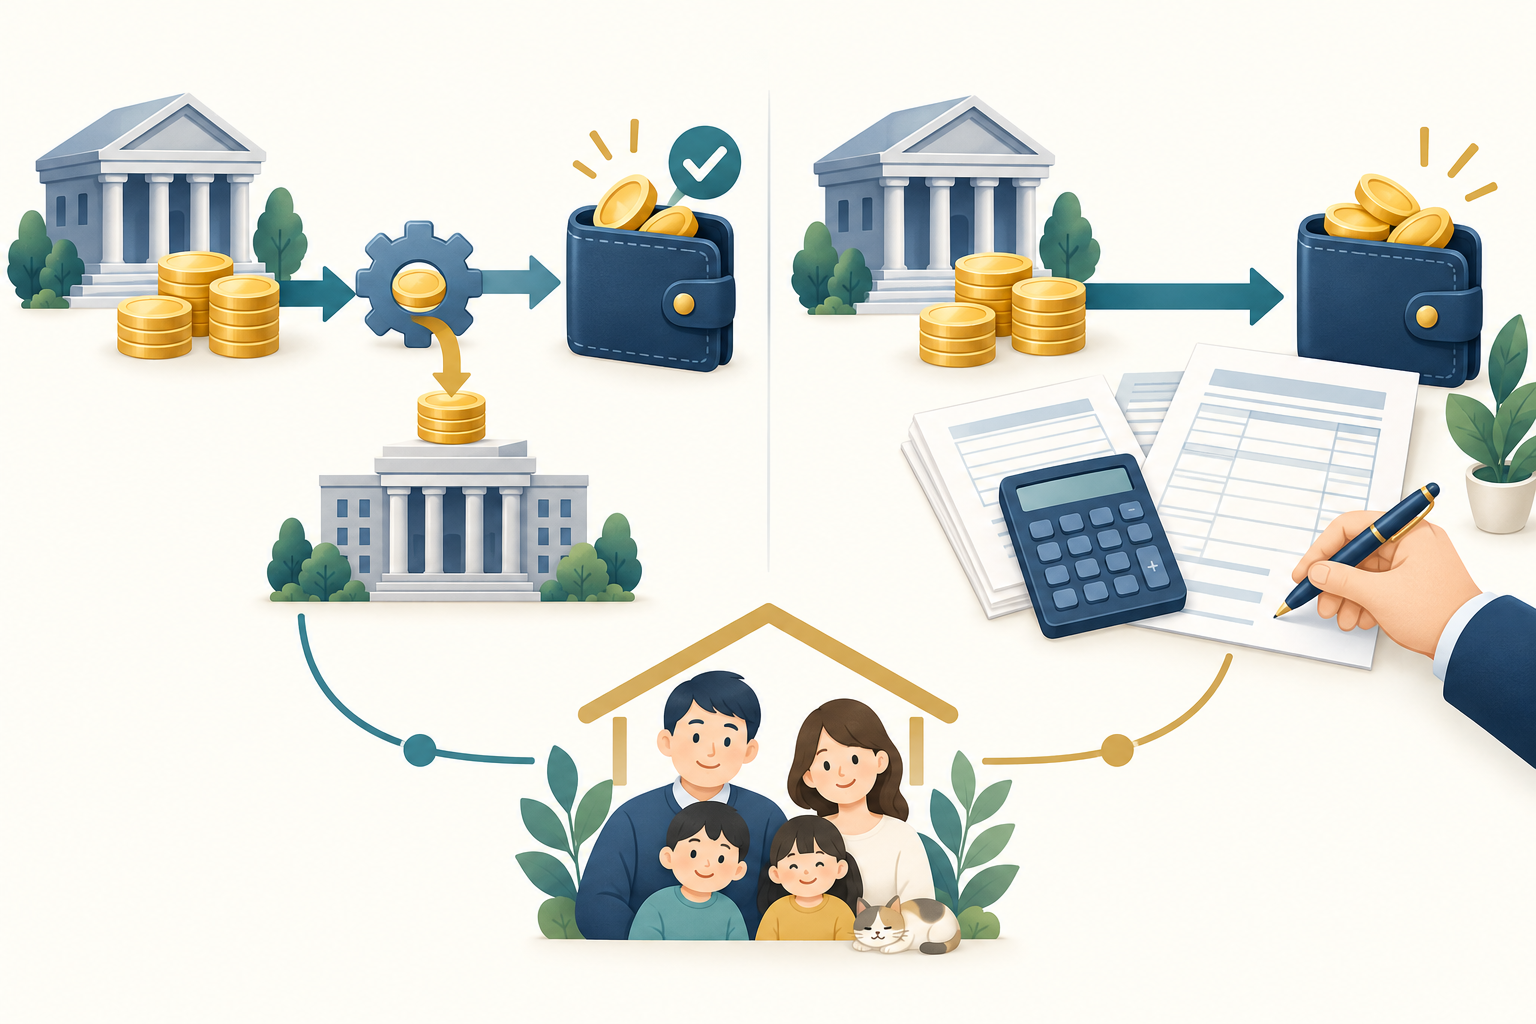
源泉徴収あり・なしを比較表で確認
| 比較項目 | 源泉徴収あり | 源泉徴収なし |
|---|---|---|
| 口座内の年間譲渡損益の計算 | 証券会社が行う | 証券会社が行う |
| 特定口座年間取引報告書 | 交付される | 交付される |
| 売却益の納税 | 証券会社が徴収・納付 | 原則、自分で申告・納付 |
| その口座の譲渡益の申告 | 申告不要を選べる | 原則必要。ただし例外あり |
| 他社口座との損益通算 | 確定申告で対応 | 確定申告で対応 |
| 対象損失の繰越控除 | 要件を満たす申告で利用 | 要件を満たす申告で利用 |
基本税率は同じでも、最終的な負担は条件で変わる
「利益20万円以下なら申告不要」には条件がある
- 給与の年間収入が2,000万円以下。
- 給与は1か所から受け、源泉徴収・年末調整が行われている。
- 給与所得・退職所得以外の対象所得の合計が20万円以下。
- 他に確定申告が必要な事情がなく、還付申告も行わない。
国保・税法上の扶養・健康保険の扶養を分けて考える
国保は申告した所得が保険料に影響する
税法上の扶養は「合計所得金額」で確認する
健康保険の扶養は加入先に確認する
源泉徴収ありでも申告を検討するケース
区分変更はその年の取引前に条件を確認する
- なし→あり: その年の最初の譲渡等の前まで。出金等による野村MRFの自動解約も含みます。
- あり→なし: 譲渡等に加え、その年の最初の配当金等の受取り前まで。対象の利金等も含みます。
自分に合う区分を選ぶ4つの手順
- 手続きの負担を決める。 申告・納付の手間を減らしたいなら、源泉徴収ありを基本候補にします。
- なしを選ぶ理由を確かめる。 20万円以下の制度を考えているなら、給与以外の所得合計、他の申告予定、住民税の手続きまで確認します。
- 国保や扶養との関係を整理する。 国保は自治体、健康保険の扶養は加入先、税法上の控除は税務署等で確認します。
- 年間損益がそろったら申告を検討する。 他口座との通算や繰越が必要か、申告による家計全体への影響はどうかを比較します。