本記事の金利水準・数値は2026年6月時点で一般に公開されている情報をもとにした目安です。実際の適用金利・手数料は金融機関や審査結果、申込時期によって異なります。最終的な判断の前に、必ず各金融機関の最新の商品説明書とファイナンシャルプランナー等の専門家にご確認ください。
結論早見表(一目で分かる比較表)
| 比較項目 | 変動金利 | 固定金利(全期間固定) |
|---|---|---|
| 当初金利の水準 | 低め(一般的に年0.3〜0.7%台が多いとされる) | 高め(一般的に年1.3〜2.0%台が多いとされる) |
| 金利の見直し | 原則半年ごとに見直し | 完済まで一定 |
| 返済額の予測しやすさ | しにくい | しやすい |
| 金利上昇リスク | 借り手が負う | 金融機関が負う(借り手は影響を受けにくい) |
| 総返済額の見通し | 上振れ・下振れの幅が大きい | 借入時に確定しやすい |
| 向いている人 | 金利上昇に家計で対応できる人 | 返済額を固定して安心したい人 |
そもそも変動金利・固定金利とは(基礎知識)
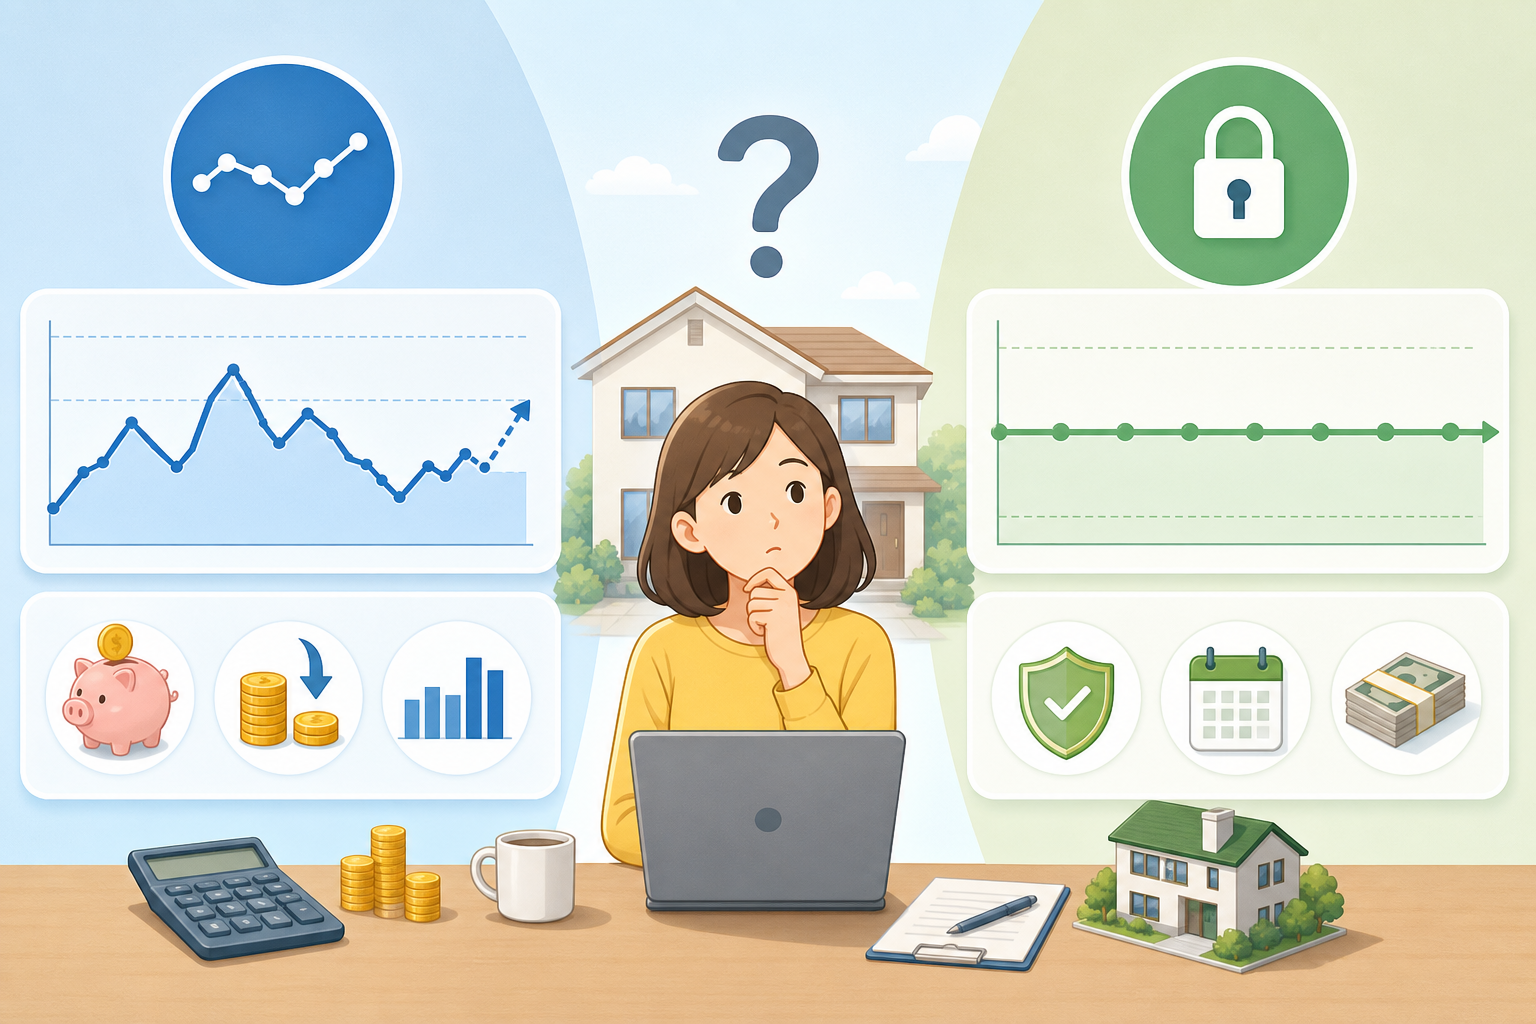
- 5年ルール: 金利が変動しても、毎月の返済額は原則5年間据え置かれるとされる仕組み。
- 125%ルール: 返済額を見直す際も、直前の返済額の125%を上限とするとされる仕組み。
5年ルール・125%ルールは「毎月の返済額」を抑える仕組みであり、支払うべき利息そのものが免除されるわけではありません。金利が上がった分は、据え置かれた返済額の内訳で利息の割合が増えたり、将来の返済や最終回にしわ寄せされたりする可能性があるとされています。「未払利息」が発生するケースもあるため、商品説明書での確認が欠かせません。
「当初固定型」は、当初10年などの固定期間が終わると、その時点の金利で変動または再固定に移行します。固定期間中の金利は全期間固定より低めに設定されることが多い一方、固定期間終了後の優遇幅が縮小する商品もあるため、固定期間が終わった後の金利と返済額まで試算しておくことが重要です。
選び方の重要ポイント
- 借入額と返済期間(35年など)
- 毎月返済できる上限額と、その余力
- 教育費・車の買い替えなど今後10年の大きな支出予定
- 貯蓄額と、繰り上げ返済に回せる資金
- 金利が仮に1〜2%上がったときの返済額の試算
金利・手数料で徹底比較
| 費用項目 | 変動金利(民間ローン例) | 固定金利(フラット35例) |
|---|---|---|
| 事務手数料 | 借入額の2.2%程度の「定率型」が多いとされる | 金融機関により定率型・定額型がある |
| 保証料 | 必要な商品が多い(金利上乗せor一括前払い) | 原則不要とされる |
| 団体信用生命保険(団信) | 金利に含まれる商品が多い | 加入は任意で金利に上乗せされる場合がある |
| 繰り上げ返済手数料 | 無料の商品が増えているとされる | 一定金額以上から手数料無料の場合あり |
==「金利が低い=総額が安い」とは限りません==。事務手数料が定率型(借入額の2.2%など)の場合、3,000万円の借入で60万円超になることもあります。表面金利がわずかに低くても、手数料や保証料を合わせると逆転するケースがあるため、必ず「諸費用込みの総支払額」で比較してください。
機能・サービスで比較
- 変動金利が得意なこと: 低金利の享受、繰り上げ返済での元本圧縮、固定への切替オプション
- 固定金利が得意なこと: 返済額の固定、長期の資金計画、収入変動への耐性(フラット35の審査特性)
ネット銀行は金利や手数料の条件面で有利な傾向がある一方、対面相談の機会が限られることがあります。初めての住宅ローンで不安が大きい方は、相談サポートの手厚さも「サービス」の一部として比較するとよいでしょう。手続きの分かりやすさや審査スピードも、実際の満足度を左右します。
メリットを詳しく解説
- 当初の金利が低く、同じ借入額でも毎月返済額と当初の利息負担を抑えやすいとされています。
- 浮いた分を貯蓄や繰り上げ返済に回せば、元本を早く減らし、結果的に総利息を圧縮できる可能性があります。
- 金利が低い局面が続けば、固定金利よりも総返済額が小さくなるケースがあるとされています。
- 借入時に総返済額の見通しが立ちやすく、35年先まで毎月の返済額が変わらない安心感が得られます。
- 金利が上昇しても返済額が増えないため、家計のストレスや「上がったらどうしよう」という不安を抱えにくいとされています。
- 教育費などの支出が重なる時期でも返済額が読めるため、長期の資金計画を立てやすくなります。
デメリット・注意点
- 金利が上昇すると返済額や総利息が増え、家計の見通しが立てにくくなります。
- 5年ルール・125%ルールがある商品でも、上昇分が消えるわけではなく、未払利息として後ろにずれる可能性があるとされています。
- ルールが適用されない商品もあるため、「自分の契約に何のルールがあるか」を確認しないと、想定外の返済額増に直面する恐れがあります。
- 当初金利が変動金利より高く、金利が上がらなかった場合は結果的に多く利息を払うことになります。
- 借入後に市場金利が下がっても、その恩恵を直接は受けにくいとされています(借り換えで対応する選択肢はあります)。
- フラット35では対象住宅の技術基準を満たす必要があり、物件によっては利用できない場合があります。
最も避けたいのは、「当初の低い返済額が35年続く」と誤解して変動金利を選ぶことです。変動金利はあくまで現時点の金利であり、将来の保証ではありません。借りる前に「金利が2%上がったら毎月いくら増えるか」を必ず試算し、その金額を払い続けられるかで判断してください。
タイプ別のおすすめ
| タイプ | 向きやすい金利 | 理由(一般的な傾向) |
|---|---|---|
| 共働きで貯蓄に余力がある | 変動金利 | 金利上昇時も繰り上げ返済や家計調整で対応しやすいとされる |
| 収入が一本で支出予定が多い | 固定金利 | 返済額が一定で、教育費等と並行して計画を立てやすい |
| 借入額が年収比で大きい | 固定金利寄り | 金利上昇の影響が大きく出やすいため、返済額固定の安心が活きやすい |
| 短期間で完済する見込み | 変動金利寄り | 金利変動にさらされる期間が短く、低金利の恩恵を受けやすい |
| 自営業・収入が変動しやすい | フラット35等の固定 | 審査特性や保証料不要の点で利用しやすいとされる |
| 判断に迷い不安が強い | 当初固定 or 固定 | 「考えなくてよい安心」を優先しやすい |
始め方・申し込みの流れ
- 情報収集・シミュレーション: 借入希望額と返済期間を決め、変動・固定の両方で返済額を試算します。
- 事前審査(仮審査): 複数の金融機関に申し込み、借入可能額と適用金利の目安を確認します。横並び比較に役立ちます。
- 物件の売買契約: 購入する住宅の契約を結びます(フラット35は適合証明の手配も必要)。
- 本審査(正式審査): 収入や物件、健康状態(団信)などを詳しく審査します。
- 金銭消費貸借契約(ローン契約): 金利タイプや返済方法を最終決定して契約します。
- 融資実行・引き渡し: 融資が実行され、返済が始まります。
申込時点の金利と、実際に適用される融資実行時点の金利が異なることがあります。特に固定金利は申込から実行までに市場金利が動くと適用金利が変わる場合があるため、金融機関に「金利の確定時期」を必ず確認してください。引き渡しまで数か月空くケースでは特に重要です。
失敗しない選び方の手順
- 家計の余力を数値化する: 毎月の返済可能額と、無理なく続けられる上限を把握します。ボーナス頼みにしすぎないことがポイントです。
- 金利上昇のシミュレーションをする: 変動金利で借りた場合に、金利が+1%・+2%になったときの返済額を試算し、それでも払い続けられるかを確認します。
- 諸費用込みの総額で比較する: 適用金利・事務手数料・保証料・団信・繰り上げ返済手数料を含めて、複数社・複数タイプを横並びにします。
- リスク許容度で最終決定する: 「金利が上がっても対応できる」なら変動寄り、「返済額が増えるのは避けたい」なら固定寄り、と自分の優先順位で決めます。
住宅ローンの金利動向や制度は、日本銀行の金融政策や住宅金融支援機構(フラット35)の発表によって変わります。最新の適用金利・要件は、各金融機関および住宅金融支援機構の公式情報で確認してください。