- ETFの仕組み(なぜ株のように売買できるのか)
- 投資信託・個別株との違い(比較表つき)
- メリット・デメリットと手数料の全体像
- ETFが向いている人・買ってはいけない人のチェックリスト
- 口座開設から購入までの5ステップ
本記事は一般的な情報提供を目的としたものであり、特定の銘柄の購入を推奨するものではありません。投資は元本割れの可能性があり、最終判断はご自身の責任で行ってください。判断に迷う場合はIFAや金融機関などの専門家にご相談ください。
結論:ETFとは「上場している投資信託」のこと
- 株価指数:日経平均株価、TOPIX、S&P500、全世界株式(オルカン系指数)など
- 債券指数:国内債券、先進国債券などの指数
- REIT指数:東証REIT指数など不動産関連
- コモディティ:金(ゴールド)、原油などの価格
仕組み:なぜ株のように売買できるのか
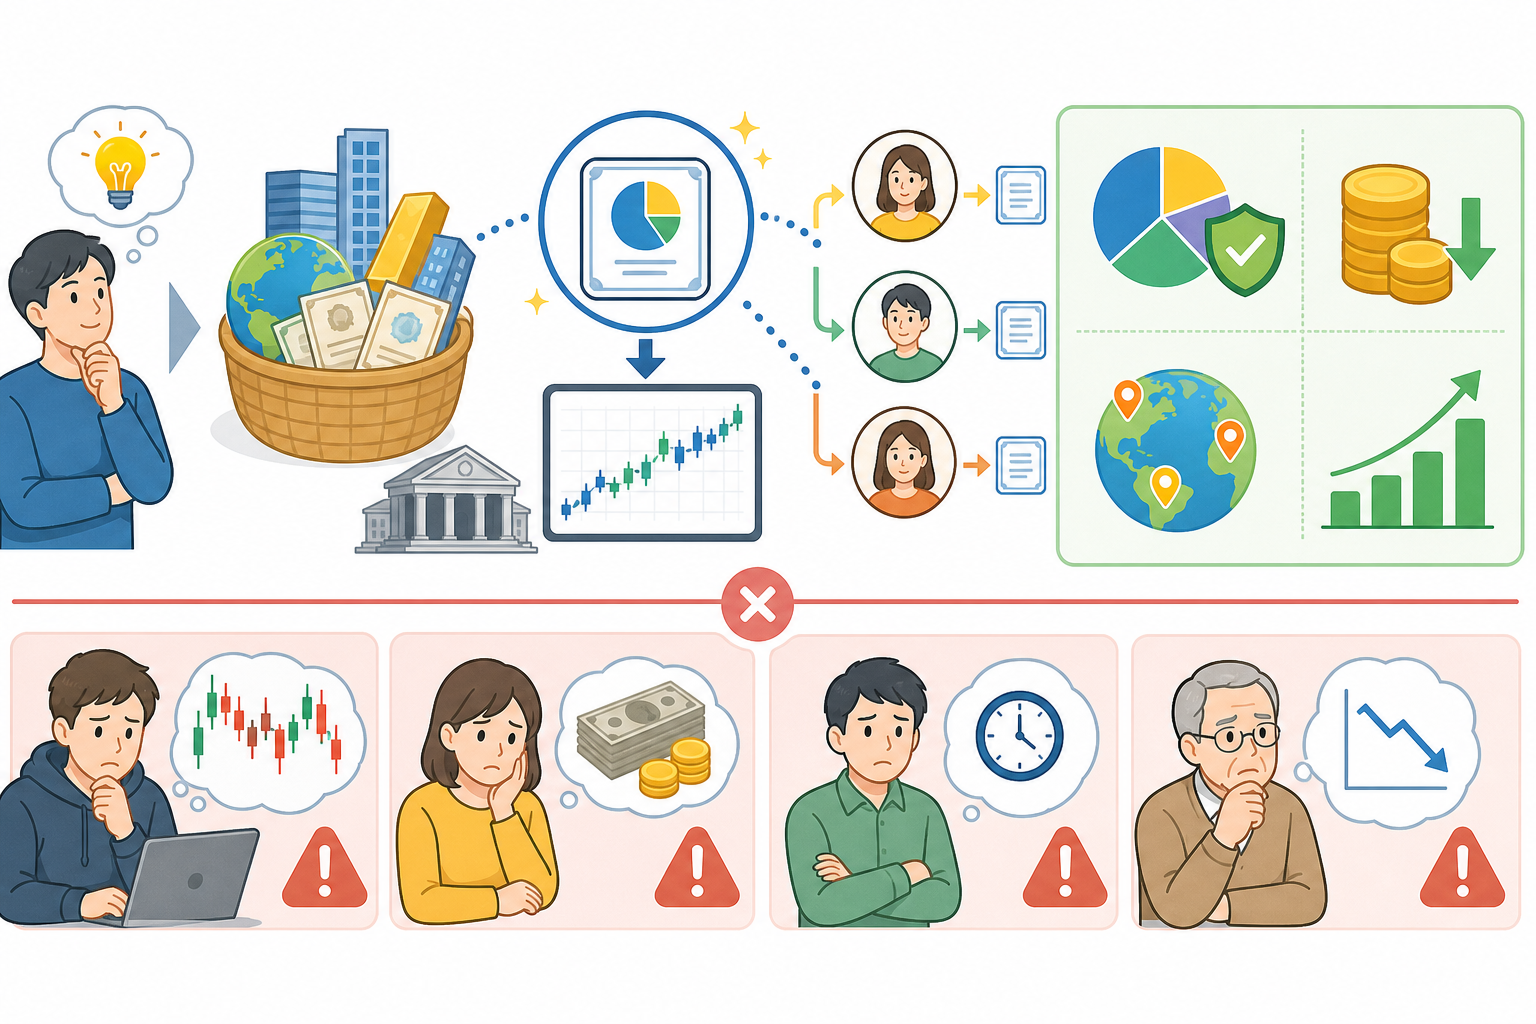
- 発行市場(プライマリー市場):運用会社が指定参加者(証券会社など大口の専門業者)とのあいだでETFの口数を生成・交換する場。ここで実際の株式バスケットとETFが交換されます。
- 流通市場(セカンダリー市場):私たち個人投資家が証券取引所を通じてETFを売買する場。買い手と売り手の需給で価格が決まります。
| 価格の種類 | 何を表すか | 更新頻度 |
|---|---|---|
| 基準価額(純資産価値) | ETFが保有する資産の理論上の1口あたり価値 | 1日1回など |
| 市場価格 | 取引所で実際に売買されている価格 | リアルタイム |
ETFの多くは指数への連動を目指すパッシブ運用(インデックス運用)です。プロが銘柄を厳選して指数超えを狙うアクティブ運用と違い、機械的に指数をなぞるため、運用コスト(信託報酬)を低く抑えやすいとされています。これがETFの低コスト性の源泉です。
ETFの種類:何に連動するかで性格が大きく変わる
| 種類 | 連動対象の例 | 一般的なリスク感 |
|---|---|---|
| 国内株式型 | TOPIX、日経平均 | 中程度 |
| 先進国・米国株式型 | S&P500、先進国株指数 | 中〜やや高(為替も影響) |
| 全世界株式型 | 全世界株指数 | 中程度(分散が広い) |
| 新興国株式型 | 新興国株指数 | 高め |
| 債券型 | 国内外の債券指数 | 比較的低め |
| REIT型 | 不動産投資信託の指数 | 中〜高 |
| コモディティ型 | 金、原油など | 商品により変動大 |
- レバレッジ型ETF:指数の値動きの2倍などを目指す商品。上昇局面では大きな利益が狙える反面、下落時の損失も拡大しやすいとされます。
- インバース型ETF:指数が下がると価格が上がるよう設計された商品。相場下落に賭ける性格で、仕組みが複雑です。
レバレッジ型・インバース型ETFは長期保有に向かないとされることが多い商品です。日々の値動きに連動するよう設計されているため、保有期間が長いと指数の数倍の成績から乖離していく特性があります。初心者の長期・積立用途には一般的に推奨されません。
メリット3つ:分散・低コスト・透明性
| 比較項目 | ETF | 一般的なアクティブ投信 |
|---|---|---|
| 信託報酬の傾向 | 低めが多い | 高めになりやすい |
| 運用方針 | 指数連動が中心 | 指数超えを狙う |
| 中身の分かりやすさ | 高い(指数で判断) | 商品による |
銘柄によっては分配金を定期的に受け取れるものもあります。ただし「分配金が多い=お得」とは限りません。分配金には税金がかかり、分配を出すぶん基準価額が下がる側面もあるため、トータルリターンで考えることが大切とされています。
デメリット・注意点4つ:手数料・乖離・元本割れ・積立制約
- 売買手数料:売買のたびに証券会社所定の手数料がかかる場合があります(無料の証券会社・銘柄もあります)
- 信託報酬:保有期間中、継続的にかかる運用コスト
- 為替手数料:海外ETFを円で売買する際にかかることがあります
- スプレッド:買値と売値の差。流動性の低い銘柄ほど広がりやすいとされます
頻繁に少額売買する場合、売買手数料の積み重ねがリターンを圧迫することがあります。手数料体系は証券会社・銘柄ごとに異なるため、口座開設前の確認が推奨されます。
ETF・投資信託・個別株の違い【比較表】
| 比較項目 | ETF | 一般の投資信託 | 個別株式 |
|---|---|---|---|
| 上場の有無 | 上場 | 非上場が中心 | 上場 |
| 取引価格 | リアルタイムの市場価格 | 1日1回の基準価額 | リアルタイムの市場価格 |
| 分散性 | 高い(指数連動) | 高い | 低い(1社単位) |
| 最低投資額の目安 | 1口単位(数千円〜) | 少額(100円〜など)から | 銘柄による |
| 自動積立 | 対応が限定的な場合あり | 対応しやすい | 商品による |
| コスト傾向 | 信託報酬が低め+売買手数料 | 商品により幅広い | 売買手数料中心 |
実際には「自動積立は投資信託、機動的な買い増しはETF」と併用する人も珍しくありません。どちらが優れているかではなく、目的との相性で選ぶのが本質です。
ETFが向いている人・買ってはいけない人チェックリスト
- [ ] 生活防衛資金(数か月分の生活費)を確保したうえで、余裕資金で投資できる
- [ ] 10年以上の長期で、コツコツ資産形成をしたい
- [ ] 銘柄選びに時間をかけず、市場全体の成長に乗りたい
- [ ] 手数料をできるだけ抑えたい
- [ ] 一時的に評価額が下がっても、慌てて売らずに続けられる
- [ ] 短期間で確実に増やしたい(→ 投資商品全般が不向きとされます)
- [ ] 元本割れを一切受け入れられない
- [ ] 生活費を投資に回そうとしている
- [ ] 仕組みを理解しないまま、話題性だけで買おうとしている
- [ ] レバレッジ型・インバース型を「よく分からないが儲かりそう」で選ぼうとしている
実際の判断は収入・家族構成・他の資産状況によって変わります。自分の状況に当てはめる前に、必要に応じてIFAや金融機関などの専門家へ相談することが安全とされています。
始め方:口座開設から購入までの5ステップ
- 証券口座を開設する:手数料体系、取扱銘柄、NISA対応などを比較して選ぶのが一般的です。NISA口座を併用するかも検討しましょう。
- 資金を入金する:生活防衛資金を別に確保したうえで、無理のない余裕資金だけを入金します。
- 銘柄を選ぶ:対象資産・地域・通常型か特殊型かを確認します。初心者はまず低コストの株式インデックス型から検討する人が多いとされます。信託報酬や流動性(出来高)もチェックします。
- 注文を出す:指値注文(価格を指定)か成行注文(即時約定)を選んで購入します。乖離やスプレッドを意識し、出来高が極端に少ない時間帯を避けるのも一案とされています。
- 保有・管理する:購入後は配分の崩れを定期的に確認し、必要に応じてリバランスを検討します。短期の値動きに振り回されすぎないことが長期投資のコツとされています。
制度の詳細(非課税枠、対象商品、年間上限など)は改正される可能性があります。実際の利用時は金融庁や各金融機関の最新の公式情報を必ず確認してください。