結論:年金の繰り下げ受給とは何か(定義を先出し)
- 対象: 老齢基礎年金と老齢厚生年金(原則として障害年金・遺族年金は対象外)
- 遅らせられる範囲: 66歳〜75歳まで(2022年4月の改正で上限が70歳から75歳に拡大)
- 増額率: 繰り下げた月数 × 0.7%
- 増額の上限: 75歳まで遅らせた場合の84%(0.7%×120か月)
- 増額の継続期間: 受給開始後、亡くなるまで一生涯
似た言葉に「繰り上げ受給」があります。こちらは逆に65歳より早く(60歳〜)受け取り始める代わりに年金が減る制度で、繰り下げとは方向が真逆です。違いは後半の「似た用語との違い」で詳しく比較します。
繰り下げ受給の仕組みをもう少し詳しく
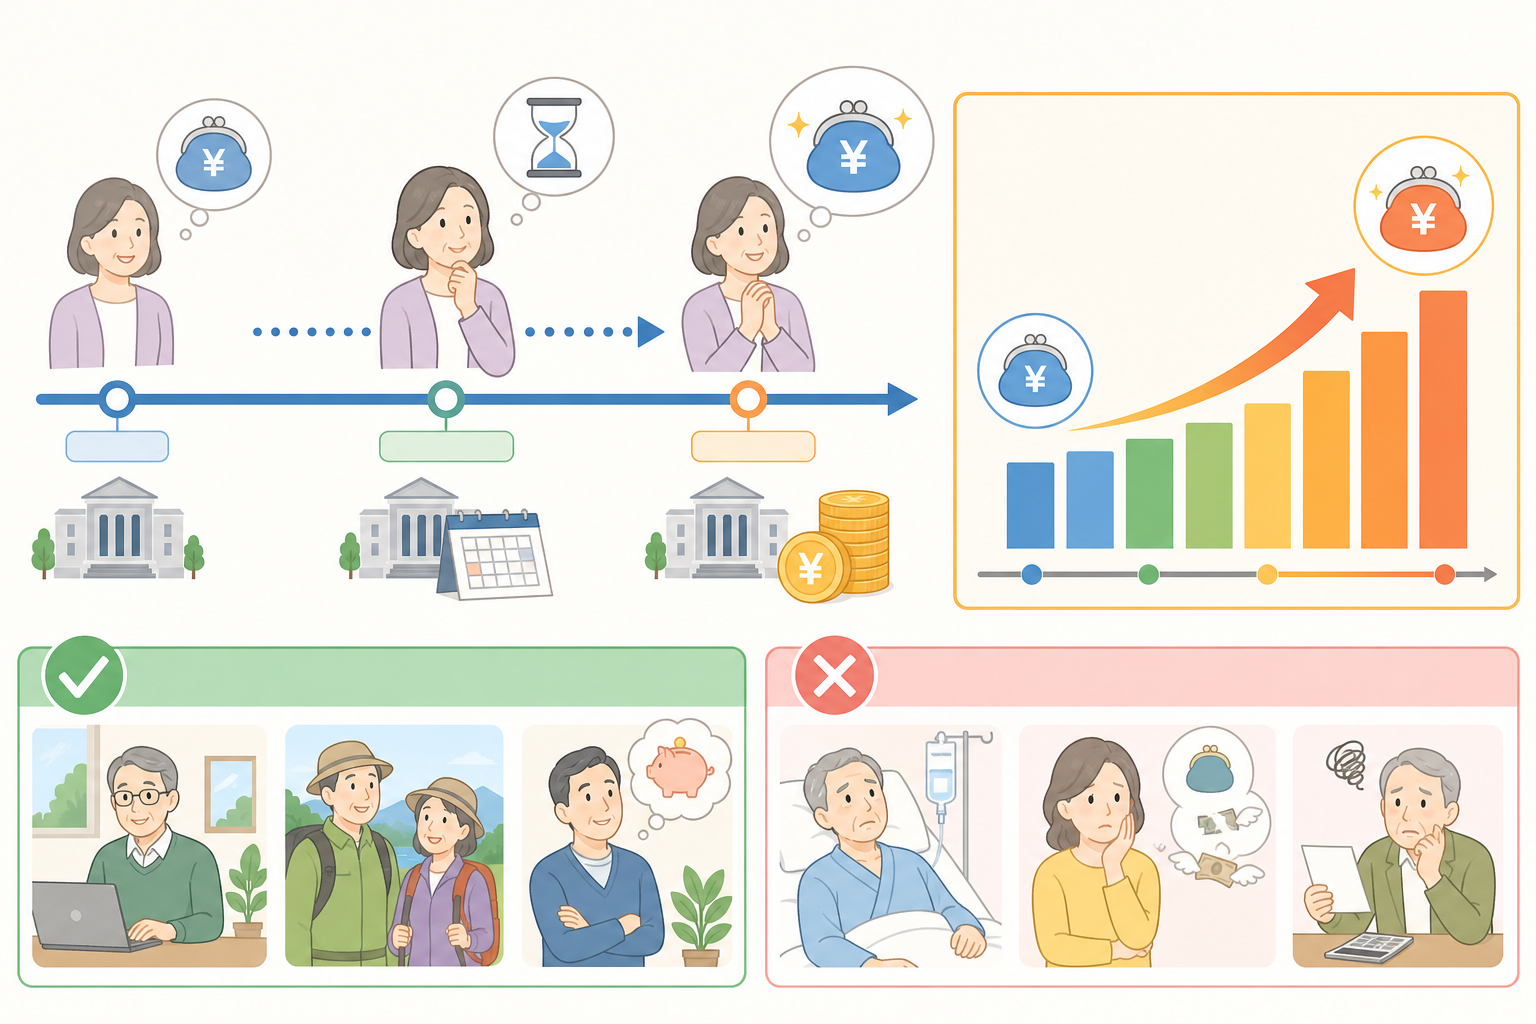
| 受給開始年齢 | 繰り下げた月数 | 増額率 |
|---|---|---|
| 65歳 | 0か月 | 0%(基準) |
| 66歳 | 12か月 | 8.4% |
| 67歳 | 24か月 | 16.8% |
| 68歳 | 36か月 | 25.2% |
| 70歳 | 60か月 | 42.0% |
| 72歳 | 84か月 | 58.8% |
| 75歳 | 120か月 | 84.0% |
75歳を過ぎてから請求しても、増額率は75歳時点の84%で頭打ちになります。さらに、本来もらえたはずの年金を受け取らないまま時間が経つと、時効(原則5年)で一部が受け取れなくなる恐れもあるため、待機のしすぎには注意が必要とされています。
なぜ今、繰り下げ受給が重要なのか・背景
繰り下げできる年金の種類・分類
- 老齢基礎年金: 国民年金から支給される、全員共通の土台部分
- 老齢厚生年金: 会社員・公務員などが上乗せで受け取る部分
- 障害年金・遺族年金: これらは繰り下げの対象外
| 組み合わせ | 向いているケース(一例) |
|---|---|
| 両方とも繰り下げる | 65歳以降も働く収入があり、当面年金が不要な人 |
| 厚生年金のみ繰り下げ | 基礎年金で最低限の生活費を確保したい人 |
| 基礎年金のみ繰り下げ | 加給年金を受け取りながら基礎部分だけ増やしたい人 |
老齢厚生年金を繰り下げると、配偶者がいる場合に受け取れる「加給年金(家族手当のような上乗せ)」は、待機している間は支給されず、増額の対象にもなりません。一方、老齢基礎年金だけを繰り下げて厚生年金を65歳から受け取れば、加給年金は受け取れます。加給年金がある人は、厚生年金の繰り下げで取りこぼしが起きやすいため要注意です。
繰り下げ受給のメリットを詳しく
- 年金額の増加が一生涯続く: 一度確定した増額率は、受給開始後ずっと適用されます。預貯金のように使えば減るものではなく、毎月の収入そのものが底上げされます。
- 長寿リスクへの備えになる: 90歳・95歳まで生きた場合、毎年の年金が多いほど家計は安定します。「長生きしたときにお金が足りなくなる不安」を和らげる効果が期待できます。
- 増額は自分で選べて取り消しやすい: 待機している途中で「やっぱり今から受け取る」と請求すれば、その時点までの増額で受け取れます。健康状態の変化に合わせて柔軟に判断できます。
- 就労収入と組み合わせやすい: 65歳以降も働く人は、給与で生活費をまかなう間だけ年金を遅らせる、という使い方ができます。
デメリット・注意点(見落としやすい落とし穴)
- 税金・社会保険料が増える: 年金額が増えると、所得税・住民税に加え、国民健康保険料や介護保険料も上がる傾向があります。額面の増加率(例:42%)ほど手取りは増えないのが一般的です。
- 医療費の窓口負担が上がる可能性: 収入が増えることで、医療費の自己負担割合(1割→2割・3割など)の判定に影響する場合があります。
- 加給年金・振替加算を受け取れない: 厚生年金を繰り下げている間は、配偶者がいる人の加給年金が支給されず、増額対象にもなりません。これが数十万円規模になる人もいます。
- 待機中に亡くなるリスク: 受け取る前に亡くなると、増額の恩恵を受けられません。未支給分は遺族が受け取れる場合がありますが、増額は反映されないのが原則です。
- 遺族年金に増額が反映されない: 配偶者が受け取る遺族厚生年金は、本人が繰り下げで増やした分は反映されない仕組みとされています。
とくに「やってはいけない人」に近いのは、(1)健康に不安があり長生きの見込みが立てにくい人、(2)配偶者の加給年金が大きい人、(3)繰り下げで収入が増えて医療費負担割合や社会保険料が跳ね上がる人です。これらに当てはまる場合、繰り下げがかえって不利になる可能性があります。
具体例・ケースで理解する(損益分岐点)
| 受給パターン | 年金額 | 65歳受給に追いつく年齢(目安) |
|---|---|---|
| 65歳から受給 | 100万円 | 基準 |
| 70歳から受給(+42%) | 142万円 | 約81〜82歳 |
| 75歳から受給(+84%) | 184万円 | 約86〜87歳 |
繰り下げ受給の始め方・手続きの流れ
- 自分の年金額を把握する: 「ねんきん定期便」やねんきんネット、年金事務所で、老齢基礎年金・老齢厚生年金それぞれの見込み額を確認します。加給年金の有無もチェックします。
- 65歳時点で請求しない(待機): 通常65歳の前に届く年金請求書を、繰り下げ希望なら提出せずに待機します(基礎・厚生どちらを繰り下げるか方針を決めておきます)。
- 受け取りたい時期を決める: 66歳〜75歳の間で、就労収入や生活費の状況を見ながら受給開始時期を判断します。
- 繰下げ請求書を提出する: 受給を始めたい時点で、年金事務所などに繰下げ請求の手続きを行います。提出した月の翌月分から増額された年金が支給されます。
- 基礎・厚生を別々に判断する: 必要に応じて「厚生年金だけ65歳から受け取り、基礎年金は繰り下げる」など、組み合わせを選びます。
似た用語との違い(繰り上げ受給・在職老齢年金など)
| 項目 | 繰り上げ受給 | 繰り下げ受給 |
|---|---|---|
| 受給開始 | 60歳〜64歳(65歳より早める) | 66歳〜75歳(65歳より遅らせる) |
| 年金額 | 減る | 増える |
| 増減率(月あたり) | 0.4%減(※生年により0.5%減) | 0.7%増 |
| 最大の増減 | 最大24%減 | 最大84%増 |
| 影響の継続 | 生涯減ったまま | 生涯増えたまま |
| 向く人(一例) | 早く受け取りたい・健康に不安 | 長生きに備えたい・就労収入がある |
私的年金であるiDeCo(個人型確定拠出年金)やNISAとも混同されがちですが、これらは自分で掛金を出して運用する制度で、公的年金の繰り下げとはまったく別物です。繰り下げは「すでに受け取る権利のある公的年金を、いつから受け取るか」を選ぶ話だと整理しましょう。
よくある質問
本記事は一般的な情報の解説であり、特定の選択を勧めるものではありません。年金制度は改正が続き、個人の状況によって有利不利が変わります。実際の判断にあたっては、必ず最新の公的情報(日本年金機構・厚生労働省)を確認し、年金事務所や専門家にご相談ください。
最終確認日: 2026年6月24日(増額率・上限年齢などの制度内容は日本年金機構・厚生労働省の最新情報をご確認ください)。