まな先生解説
こころ質問
すい要点整理
結論|まず何をすべきか
- すぐ使う・近く使うお金(0〜5年以内):預貯金など元本割れしにくい場所に置く
- 中期で使うお金(5〜10年):預貯金と低リスク商品(個人向け国債など)を組み合わせる
- 長期で使うお金(10年以上先・大学費用など):新NISAなどで国際分散投資し、時間を味方につける
教育資金が貯まらない主な原因を深掘り
注意
「とりあえず学資保険に入ったから安心」と考えて放置するのも落とし穴です。返戻率や必要額に対して積立が不足していないか、定期的な見直しが必要とされています。
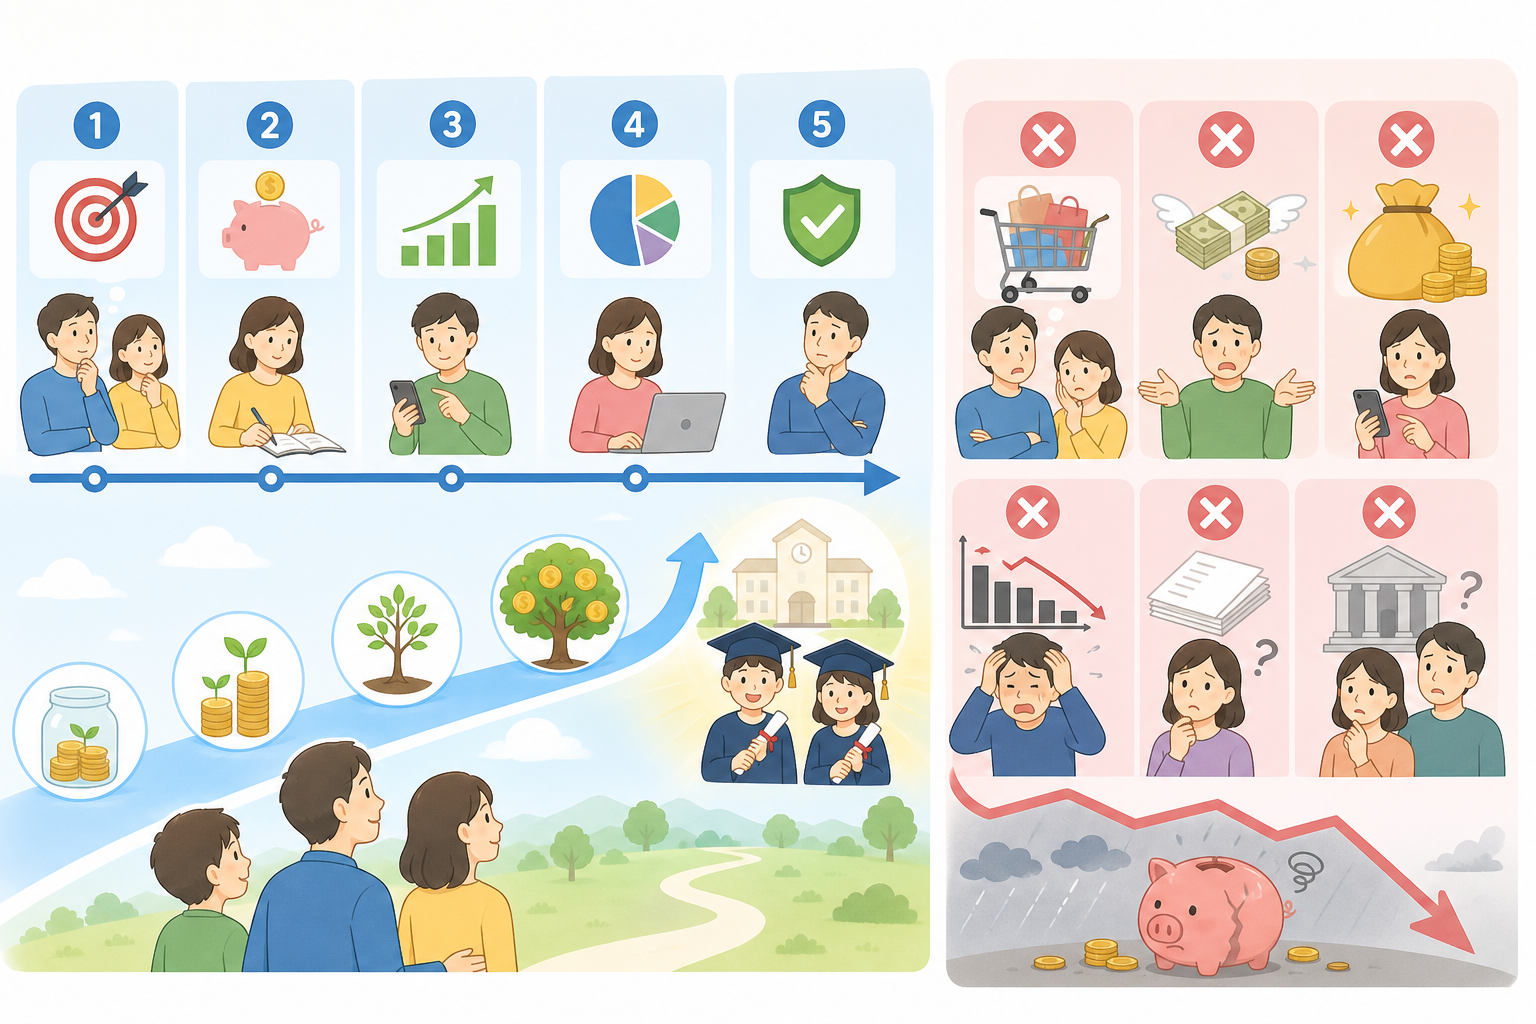
原因別の見分け方|自分はどのタイプ?
| タイプ | 当てはまるサイン | 主な課題 | まず取り組むこと |
|---|---|---|---|
| ①目標あいまい型 | 「いくら必要か即答できない」 | ゴール未設定 | 必要額と時期の数値化 |
| ②先取り未設定型 | 「余ったら貯金している」 | 自動化の欠如 | 自動積立・天引きの設定 |
| ③現金偏重型 | 「全額を普通預金に置いている」 | インフレ・機会損失 | 長期資金の一部を運用へ |
| ④投資過多型 | 「数年後に使う分まで投資」 | 元本割れリスク | 近い資金を預貯金へ移す |
| ⑤原資不足型 | 「積立する余裕がない」 | 固定費の高さ | 通信・保険など固定費見直し |
具体的な貯め方|5つの方法を比較
| 方法 | 期待リターンの傾向 | 主なメリット | 主なリスク・注意点 | 向いている資金 |
|---|---|---|---|---|
| 預貯金(普通・定期) | 低い | 元本割れしにくい・いつでも引き出せる | 金利が物価上昇に負ける可能性 | 近く使うお金 |
| 新NISA(投資信託) | 中〜高(変動) | 運用益が非課税・少額から積立可 | 元本保証なし・値下がりリスク | 10年以上先の資金 |
| 学資保険 | 低(返戻率に依存) | 強制力・親に万一の際の保障 | 途中解約で元本割れの可能性・流動性低 | 確実に確保したい資金 |
| 個人向け国債(変動10年) | 低〜中 | 国が発行・元本割れしにくいとされる | 中途換金に条件・大きく増えにくい | 中期の安全資金 |
| 財形貯蓄(勤労者) | 低 | 給与天引きで先取り・住宅/年金財形は一定額まで非課税の場合あり | 勤務先に制度が必要・自由度は低め | 先取りの基盤 |
補足
「全部入り」を狙う必要はありません。多くの家庭では、まず預貯金+新NISAを軸にし、保障が欲しい場合に学資保険を補助的に足す構成が分かりやすいとされています。
ケース別の対処|年齢・収入・人数別
| 子どもの年齢 | 運用期間 | 一般的な配分の考え方(例) |
|---|---|---|
| 0〜6歳 | 長い | 運用を厚めにしやすい+生活防衛資金 |
| 7〜12歳 | 中程度 | 運用と安全資産をバランス |
| 13〜18歳 | 短い | 安全資産中心へ段階的に移行 |
注意
上表はあくまで一般的な考え方の例です。家計の状況やリスク許容度によって適切な配分は異なるため、必要時期に必要額を割り込まないことを最優先に判断することが重要とされています。
予防・再発防止のコツ|続ける仕組み化
- 目標額・使う時期は変わっていないか
- 積立は計画どおり進んでいるか
- 進学が近づいた資金を安全資産へ移す時期ではないか
- 手数料の高い商品に偏っていないか
専門家・公的情報の見解
一般に、長期・積立・分散による投資は、短期的な価格変動の影響を平準化しやすいとされています。ただし、いかなる投資も元本が保証されるものではなく、損失が生じる可能性があります。(※金融庁などが示す一般的な考え方の要約)
やってはいけないNG対応
- 数年後に使う資金まで投資に回す:進学直前に相場が下落すると、必要額を割り込む恐れがあります。使う時期が近いお金は安全資産が基本とされています。
- 生活防衛資金がないのに投資を始める:急な出費で積立を取り崩すと、計画が崩れます。まず生活費の3〜6か月分の現金確保が先とされています。
- 返戻率や手数料を確認せず保険に加入する:途中解約で元本割れする商品もあり、家計が苦しい時に解約せざるを得ないと損失が生じます。
- 「必ず増える」といった断定的な情報を鵜呑みにする:元本保証をうたう投資話や、過度な利回りを約束する勧誘には注意が必要です。
- 目標も決めずに何となく始める/放置する:ゴールがないと不足に気づくのが遅れます。年1回の点検で軌道修正することが大切です。
- 家計の余力を超えて積立額を設定する:無理な積立は途中で挫折しやすく、結局続きません。続けられる金額から始めるのが原則とされています。
注意
「短期で大きく増やそう」とすること自体が、教育資金においては最大のリスクになり得ます。教育資金は期限が決まったお金であり、投機的な運用には向かないとされています。判断に迷う場合は、金融機関やファイナンシャルプランナーなど専門家への相談も検討してください。
よくある質問
最終確認日:2026年6月22日